
 L'impatto dell'Intelligenza Artificiale sul Mercato del Lavoro: I Settori più a Rischio nei Prossimi 20 Anni
L'automazione e l'IA stanno trasformando il futuro del lavoro: ecco quali settori vedranno la maggiore riduzione di posti e quali professioni cresceranno grazie all'avanzamento tecnologicodi Marco ArezioNegli ultimi anni, l’avanzata dell’intelligenza artificiale (IA) ha aperto scenari di profondo cambiamento nel mondo del lavoro, sollevando preoccupazioni riguardo al potenziale impatto sui posti di lavoro. Mentre molte industrie vedranno benefici dall’automazione e dall’intelligenza artificiale, altre rischiano di subire una riduzione drastica di personale, con conseguenti ricadute sociali ed economiche significative. Secondo stime e proiezioni di numerosi studi, i prossimi 20 anni potrebbero vedere una sostanziale trasformazione del mercato del lavoro, con alcune categorie professionali particolarmente esposte al rischio di sostituzione da parte delle macchine e dei sistemi automatizzati. Settore manifatturiero e produzione Il settore manifatturiero è probabilmente quello che subirà il maggior impatto dall’automazione e dall’intelligenza artificiale. La robotica industriale è già oggi ampiamente utilizzata in molti stabilimenti, e con il progredire della tecnologia, sempre più processi produttivi potranno essere automatizzati. Un rapporto della McKinsey Global Institute stima che circa il 60% di tutte le mansioni svolte nelle fabbriche possa essere automatizzato entro il 2040. Questo significa che operazioni come assemblaggio, saldatura, e movimentazione di materiali potranno essere svolte da robot in modo sempre più efficiente e a costi inferiori rispetto al lavoro umano. Ciò potrebbe comportare una perdita netta di milioni di posti di lavoro a livello globale. Tuttavia, la stessa industria potrebbe vedere una crescita della domanda di figure professionali con competenze specialistiche, come ingegneri della robotica, tecnici della manutenzione e sviluppatori di software per macchine industriali. La sfida principale sarà quindi la riqualificazione del personale in ruoli più tecnici. Prospettiva occupazionale: Posti a rischio: operai specializzati e non specializzati, addetti alla catena di montaggio, operai addetti al controllo qualità. Posti in crescita: tecnici specializzati, ingegneri meccanici, sviluppatori di software per la robotica. Settore dei trasporti L’automazione nel settore dei trasporti è una delle frontiere più discusse negli ultimi anni, soprattutto con l’avvento dei veicoli a guida autonoma. Secondo uno studio del World Economic Forum, il 57% dei posti di lavoro legati ai trasporti potrebbe essere a rischio entro il 2040. Camionisti, autisti di autobus, tassisti e addetti alla logistica sono categorie particolarmente esposte. L'adozione di veicoli autonomi è prevista soprattutto nel trasporto merci e nelle consegne urbane. Il trasporto su strada potrebbe essere radicalmente trasformato, con camion a guida autonoma che percorrono lunghe distanze senza bisogno di pause, migliorando l'efficienza ma riducendo la necessità di autisti. Allo stesso tempo, le tecnologie di droni e robot per le consegne dell’ultimo miglio minacciano i posti di lavoro di chi si occupa delle consegne a domicilio e della logistica cittadina. Prospettiva occupazionale: Posti a rischio: autisti di camion, tassisti, addetti alle consegne. Posti in crescita: esperti di manutenzione di veicoli autonomi, analisti dei dati del traffico, specialisti di logistica avanzata. Settore finanziario Le tecnologie basate sull’intelligenza artificiale stanno cambiando radicalmente il settore finanziario. Dall’automazione dei processi di back-office alle piattaforme di trading algoritmico, l’IA è in grado di sostituire molte delle funzioni finora svolte da esseri umani. Secondo uno studio della PwC, si stima che il 30% dei posti di lavoro nel settore bancario e finanziario possa essere a rischio entro i prossimi due decenni. La diffusione delle piattaforme di robo-advisory, in grado di fornire consulenze finanziarie automatizzate, potrebbe ridurre la necessità di consulenti finanziari tradizionali. Anche ruoli come analisti di dati finanziari, agenti di assicurazione e broker potrebbero vedere una forte riduzione della domanda. Tuttavia, l’IA creerà anche nuove opportunità per ruoli legati all’analisi dei big data, alla sicurezza informatica e allo sviluppo di nuove tecnologie finanziarie (fintech). La digitalizzazione richiederà sempre più competenze specialistiche in questi ambiti. Prospettiva occupazionale: Posti a rischio: consulenti finanziari tradizionali, agenti assicurativi, analisti finanziari. Posti in crescita: esperti di sicurezza informatica, data scientist, sviluppatori di fintech. Settore dei servizi legali Il settore legale, storicamente resistente all’automazione, sta progressivamente vedendo l’introduzione di software avanzati in grado di analizzare contratti, raccogliere prove e persino elaborare decisioni legali su casi di routine. Questo fenomeno, chiamato "legaltech", minaccia una buona parte delle mansioni svolte da assistenti legali e avvocati junior. Secondo una ricerca di Deloitte, il 39% dei posti di lavoro legali potrebbe essere automatizzato nei prossimi due decenni. L’IA è già in grado di svolgere ricerche giuridiche, analisi di documenti legali e di offrire soluzioni per dispute legali minori. Tuttavia, i ruoli più strategici e complessi, che richiedono un elevato livello di giudizio e creatività, rimarranno appannaggio degli esseri umani. La domanda di specialisti legali in ambito tecnologico e di cybersecurity, invece, è destinata a crescere. Prospettiva occupazionale: Posti a rischio: assistenti legali, avvocati junior, operatori legali in settori standardizzati. Posti in crescita: specialisti in cybersecurity legale, consulenti legali per la tecnologia. Settore del commercio al dettaglio L'automazione nel settore del commercio al dettaglio, attraverso l'introduzione di casse automatiche, chatbot per il servizio clienti e piattaforme di e-commerce intelligenti, sta già trasformando radicalmente il modo in cui i consumatori interagiscono con i venditori. Uno studio dell'Oxford Martin School prevede che il 45% dei posti di lavoro nel settore retail potrebbe essere a rischio entro il 2040, specialmente nei negozi fisici. La diffusione di negozi automatizzati e senza personale, come Amazon Go, è un esempio delle potenzialità dell’automazione nel settore. Anche i magazzini di grandi piattaforme di e-commerce stanno sempre più sostituendo i lavoratori umani con robot intelligenti per la gestione delle scorte e la preparazione degli ordini. Prospettiva occupazionale: Posti a rischio: cassieri, addetti alle vendite, operatori di magazzino. Posti in crescita: esperti in gestione dell’e-commerce, tecnici di manutenzione di robot per la logistica, specialisti di marketing digitale. Settore della sanità Sebbene il settore sanitario sembri meno esposto all’automazione rispetto ad altri, vi sono comunque aree in cui l’intelligenza artificiale potrebbe ridurre il fabbisogno di lavoratori umani. Ad esempio, l’utilizzo di robot per eseguire interventi chirurgici di precisione o la diagnostica automatizzata attraverso algoritmi di machine learning potrebbero diminuire la domanda di alcune professioni sanitarie. Tuttavia, è importante sottolineare che il settore sanitario sarà caratterizzato da una forte crescita della domanda di lavoratori con competenze tecniche e di assistenza diretta al paziente, con un’espansione delle figure legate alla telemedicina, alla gestione di dati sanitari e all’assistenza domiciliare. Prospettiva occupazionale: Posti a rischio: tecnici di laboratorio, assistenti sanitari nelle mansioni più ripetitive. Posti in crescita: specialisti in telemedicina, data analyst per i dati sanitari, infermieri e personale sanitario specializzato. Conclusioni L’impatto dell’intelligenza artificiale sul mondo del lavoro nei prossimi 20 anni sarà vasto e variegato, con settori tradizionalmente labor-intensive che vedranno una riduzione significativa della forza lavoro umana. Tuttavia, l’automazione e l’intelligenza artificiale non elimineranno completamente i posti di lavoro, ma piuttosto sposteranno la domanda verso nuove competenze. La sfida per i governi e le imprese sarà gestire questa transizione, investendo in programmi di riqualificazione professionale e adottando politiche che sostengano la creazione di nuovi posti di lavoro nei settori emergenti. La capacità di adattamento sarà cruciale per garantire che il progresso tecnologico porti benefici a tutti, senza escludere fasce significative della popolazione lavorativa.© Riproduzione Vietata
SCOPRI DI PIU' Perché Investire in Pubblicità su rMIX Conviene alle Aziende del Riciclo e dell’Economia Circolare
Con rMIX aiutiamo le imprese del riciclo e dei servizi ambientali a raggiungere un pubblico qualificato, migliorare la propria reputazione tecnica e ottenere una visibilità stabile e coerenteAutore: Marco Arezio. Esperto in economia circolare, riciclo dei polimeri e processi industriali delle materie plastiche. Fondatore della piattaforma rMIX, dedicata alla valorizzazione dei materiali riciclati e allo sviluppo di filiere sostenibili.Data: 6 aprile 2026 Tempo di lettura: 11 minutiParliamo a chi vuole farsi trovare da clienti veri, non da traffico casualeQuando un’azienda decide di investire in pubblicità, il punto non è solo comparire online. Il punto vero è comparire davanti alle persone giuste, nel contesto giusto e con un messaggio che venga percepito come credibile. Noi di rMIX lavoriamo da anni proprio su questa idea: non offrire visibilità generica, ma una presenza dentro un ambiente specializzato che parla il linguaggio del riciclo, dell’economia circolare e delle filiere industriali collegate. Sul nostro portale, nella sezione offerte e richieste, oggi sono presenti 4.243 annunci e 1.716 aziende, distribuiti in categorie che spaziano da polimeri riciclati, metalli, RAEE, vetro e carta fino a trattamento delle acque, logistica, consulenza, energie rinnovabili e materiali edili riciclati.Questo dato non è solo quantitativo. Per noi significa soprattutto una cosa: chi arriva su rMIX non entra in un contenitore indistinto, ma in un ecosistema verticale dove prodotti, servizi, contenuti e opportunità commerciali sono già organizzati per settore. È da qui che nasce il vantaggio della pubblicità su rMIX. Non promettiamo una folla generica. Offriamo un contesto specializzato, dove il messaggio aziendale può incontrare lettori, operatori, buyer, tecnici e imprenditori che hanno già un interesse reale verso i temi trattati dal portale. A nostro avviso, per chi lavora nel B2B industriale, questa pertinenza vale spesso più del volume puro del traffico.Il primo vantaggio che offriamo è un pubblico qualificatoNoi sappiamo bene che, nel mondo della pubblicità digitale, il traffico non ha tutto lo stesso valore. Una campagna può generare molte visualizzazioni e pochissimi contatti utili, oppure numeri apparentemente più contenuti ma con una qualità molto superiore. Per questo, quando proponiamo un investimento pubblicitario su rMIX, partiamo sempre da un principio semplice: meglio essere visti da chi appartiene davvero alla filiera che da un pubblico vasto ma dispersivo.Nella presentazione del servizio Banner Certificato dichiariamo oltre 1.000.000 di pagine visitate ogni trimestre e spieghiamo chiaramente che lo spazio banner è rivolto a un pubblico mirato e qualificato nel settore dell’economia circolare e della sostenibilità. Sottolineiamo anche che, a differenza delle piattaforme generaliste, le visualizzazioni provengono da visitatori già interessati ai temi trattati sul portale.Per noi questo è il cuore della proposta commerciale. Se la vostra azienda vende granuli riciclati, impianti, servizi di consulenza ambientale, prodotti finiti, additivi, lavorazioni conto terzi o tecnologie di recupero, essere presenti in un ambiente verticale significa parlare a un pubblico già predisposto a capire ciò che fate. Non dobbiamo convincere il lettore a interessarsi al riciclo o alla circular economy: il lettore è già arrivato qui proprio per questo. E questa, sul piano commerciale, è una differenza concreta.Il secondo vantaggio è la coerenza tra il vostro messaggio e l’ambiente in cui appareNel marketing industriale, la collocazione di un messaggio cambia la sua efficacia. Noi non consideriamo la pubblicità come un elemento da appoggiare ovunque in modo indistinto. La consideriamo molto più efficace quando è inserita in un ambiente coerente con l’attività dell’azienda che si promuove.Questo principio emerge in modo molto chiaro nella presentazione della nostra pubblicità tecnica integrata nei manuali. Lì spieghiamo che, nel settore delle materie plastiche, la comunicazione non può essere generica e che l’inserimento di una pagina pubblicitaria all’interno di un manuale tecnico cambia completamente la prospettiva: la comunicazione non resta isolata, ma viene collocata in un ambiente specialistico, dove il lettore sta già approfondendo contenuti coerenti con la propria attività. Aggiungiamo inoltre che la coerenza tra contenuto e inserzione amplifica la credibilità del messaggio.Questo stesso criterio, per noi, vale in generale su tutto rMIX. Vale per i banner, per i profili, per i link inseriti in contenuti già pertinenti, per gli articoli sponsorizzati e per le newsletter. Quando promuoviamo un’azienda all’interno di un ecosistema che parla lo stesso linguaggio del suo mercato, il messaggio non appare come un corpo estraneo. Appare, più naturalmente, come parte di una conversazione tecnica già in corso. E nel B2B industriale questa sensazione di pertinenza è spesso ciò che apre la porta all’interesse reale.Il terzo vantaggio è la durata della visibilitàMolte aziende ci dicono la stessa cosa: non vogliono una presenza online che duri solo finché c’è un budget giornaliero da consumare. Vogliono strumenti più rassicuranti, più stabili, più coerenti con i tempi lunghi delle trattative industriali. Noi comprendiamo bene questa esigenza, ed è per questo che una parte importante della nostra offerta si basa sulla persistenza della visibilità.Nel pacchetto 3 in 1 spieghiamo che l’azienda può restare visibile 24 ore su 24 nella prima pagina di Google per il periodo scelto, grazie alla combinazione tra profilo aziendale, collegamento a un post già presente nella prima pagina del motore di ricerca e fissaggio del profilo nella home page e nella categoria di riferimento. Nella descrizione del servizio di link building precisiamo che possiamo inserire il link del cliente in articoli o post già indicizzati in prima pagina e che questa attività può durare sei mesi, un anno o più in base all’abbonamento. Nel Banner Certificato evidenziamo inoltre che la visibilità è costante e continuativa, indipendentemente dal numero di clic o dal budget giornaliero.Per noi questo è un argomento molto forte, soprattutto per le PMI industriali. I processi decisionali nel B2B non sono quasi mai immediati: spesso un potenziale cliente legge, confronta, torna, approfondisce e solo dopo contatta. Una presenza che resta nel tempo aiuta molto di più questo processo rispetto a una comunicazione che si accende e si spegne in fretta. Non diciamo che la durata, da sola, basti. Diciamo però che una visibilità persistente, inserita in contenuti e posizionamenti coerenti, offre un terreno più solido per costruire fiducia e memoria del marchio.Il quarto vantaggio è la dimensione multilinguaNoi sappiamo che molte imprese del riciclo e dell’economia circolare non si muovono solo sul mercato nazionale. Lavorano con l’estero, cercano fornitori e clienti in più paesi, partecipano a fiere internazionali, sviluppano contatti commerciali lungo filiere che oltrepassano i confini. Per questo, nella nostra proposta pubblicitaria, la multilingua non è un dettaglio accessorio: è una leva commerciale vera.Nel servizio newsletter dichiariamo che il messaggio viene redatto in quattro lingue — italiano, francese, spagnolo e inglese — e inviato agli interessati nella loro lingua di appartenenza. Indichiamo inoltre che la newsletter raggiunge circa 12.000 contatti che operano nel mondo della plastica riciclata, del riciclo, delle macchine, della distribuzione e dell’economia circolare. Nella Share Newsletter specifichiamo che questi contatti sono distribuiti in 154 paesi del mondo. Anche il profilo aziendale viene presentato come una vetrina sul mercato dell’economia circolare in 154 paesi.Per noi, offrire questa dimensione internazionale significa mettere a disposizione delle aziende uno strumento che può accompagnarle anche oltre il mercato domestico. Se un’impresa ha una vocazione export, una linea prodotto vendibile all’estero o un posizionamento tecnico che merita diffusione internazionale, poter contare su un ambiente che già lavora in più lingue e con una base di contatti globale rappresenta un vantaggio concreto. Non è solo traduzione. È la possibilità di rendere il messaggio più accessibile e più naturale per chi lo riceve.Il quinto vantaggio è la flessibilità dei formatiNoi non crediamo che tutte le aziende debbano usare lo stesso strumento promozionale. Ogni impresa ha obiettivi diversi: c’è chi vuole far conoscere il brand, chi deve raccontare un nuovo prodotto, chi desidera presidiare una nicchia di ricerca, chi punta sui contatti diretti, chi preferisce rafforzare il profilo istituzionale. Per questo il nostro approccio non è rigido.La sezione servizi di rMIX presenta un portafoglio articolato che comprende banner certificato, profilo aziendale, pacchetto 3 in 1, link building, newsletter, flash newsletter, share newsletter, articoli sponsorizzati e pubblicità tecnica integrata nei manuali. Nel testo del Banner Certificato specifichiamo anche che possiamo adattare l’offerta a esigenze specifiche, compresi posizionamenti personalizzati, dimensioni particolari e durate differenti. Nella Share Newsletter indichiamo che l’azienda può scegliere la frequenza mensile desiderata.Per noi questa flessibilità è fondamentale perché permette di costruire una proposta più aderente al reale bisogno del cliente. Se un’azienda vuole una presenza continuativa, possiamo ragionare su banner e profilo. Se vuole sfruttare contenuti già ben posizionati, possiamo lavorare su 3 in 1 e link building. Se ha bisogno di spiegare in modo approfondito un investimento, una nuova linea o una specializzazione tecnica, gli articoli sponsorizzati diventano più adatti. Se invece vuole entrare direttamente nel flusso informativo di un pubblico professionale, la newsletter può essere lo strumento giusto. Noi non proponiamo una forma pubblicitaria astratta: proponiamo combinazioni coerenti con l’obiettivo.Il sesto vantaggio è il taglio tecnico della comunicazioneNoi lavoriamo in un settore dove la fiducia non nasce da slogan generici. Nasce dalla capacità di parlare bene dei materiali, dei processi, dei problemi reali, delle prestazioni, delle applicazioni e delle soluzioni. Per questo consideriamo il contenuto tecnico una parte centrale del marketing B2B.Quando presentiamo il servizio degli articoli sponsorizzati, spieghiamo che molte aziende hanno bisogno di comunicare in modo approfondito a un mercato specifico come quello dell’economia circolare e che questo formato è indicato quando si deve far conoscere in modo esaustivo la propria attività o raccontare una notizia importante. Nei manuali tecnici sponsorizzati diciamo esplicitamente che il lettore ragiona in termini di parametri di stampaggio, curve reologiche, stabilità termica, MFI, controllo delle ceneri o gestione del colore e che, in questo contesto, la pubblicità tradizionale rischia di risultare superficiale.Per noi è proprio qui che rMIX si distingue. Non ci limitiamo a “mostrare” un’azienda: possiamo aiutarla a presentarsi in una forma più comprensibile per il suo pubblico. Un articolo tecnico, una presenza coerente in un manuale, un link inserito in un contenuto specialistico o una newsletter tecnico-commerciale parlano la lingua delle filiere. E quando un’azienda viene percepita come competente, specializzata e allineata ai problemi reali del mercato, aumenta non solo la visibilità, ma anche la qualità della sua reputazione. Questa è una valutazione strategica nostra, fondata però sul taglio dichiaratamente tecnico dei servizi che il portale mette a disposizione.Il settimo vantaggio è la misurabilitàNoi sappiamo che un’azienda non investe volentieri in pubblicità se non riesce a percepire come leggerne i risultati. Nel B2B questa esigenza è ancora più forte, perché i budget vengono valutati con attenzione e la visibilità deve trasformarsi, almeno potenzialmente, in opportunità concrete.Nel servizio Banner Certificato dichiariamo che ogni trimestre il cliente riceverà il risultato della campagna con il numero delle pagine visitate in cui compare il suo banner. Nello stesso servizio spieghiamo anche che offriamo supporto dedicato per aiutare il cliente a capire come creare banner efficaci, dove posizionarli e come misurare i risultati.Per noi questo è un passaggio essenziale. La pubblicità B2B non può essere affidata a impressioni vaghe. Deve essere accompagnata da indicatori concreti: visualizzazioni, clic, visite al profilo, aperture newsletter, contatti ricevuti, traffico indirizzato al sito, qualità delle interazioni. Alcuni di questi elementi sono già esplicitamente presenti nella struttura dei nostri servizi, altri dipendono dal formato scelto e dal tipo di campagna attivata. Ma il principio resta invariato: per costruire fiducia commerciale, la visibilità deve essere il più possibile leggibile.Come vediamo noi l’investimento pubblicitario su rMIXNoi non proponiamo rMIX come una semplice vetrina online. Lo proponiamo come un ambiente verticale dove categorie, annunci, aziende, contenuti e strumenti promozionali si sostengono a vicenda. Le categorie presenti nella sezione offerte e richieste mostrano con chiarezza l’ampiezza del perimetro: polimeri riciclati, prodotti plastici, metalli riciclati, RAEE, vetro riciclato, carta riciclata, tessuti riciclati, trattamento delle acque, macchine industriali, consulenza, logistica, energie rinnovabili e altri comparti della circular economy.Per questo, quando un’azienda investe con noi, non sta solo acquistando uno spazio. Sta entrando in un contesto dove il suo messaggio può essere collocato con maggiore coerenza, più continuità e un linguaggio più vicino a quello della propria clientela professionale. A nostro avviso, è questo che rende l’investimento più sensato per molte imprese del riciclo e dell’economia circolare: non la promessa di una visibilità indistinta, ma la possibilità di essere trovate in un luogo che già appartiene al loro mercato.Conclusione: con noi non cercate solo audience, cercate pertinenzaSe valutate dove destinare il vostro budget pubblicitario, noi vi invitiamo a porvi una domanda semplice: preferite comparire in mezzo al rumore o dentro un ambiente che parla già il vostro linguaggio? Noi abbiamo costruito rMIX proprio per dare alle aziende del riciclo, dei materiali recuperati, delle tecnologie e dei servizi ambientali un luogo in cui il messaggio commerciale non sia isolato, ma inserito in una struttura verticale, tecnica e internazionale.Con banner, profili, link building, articoli sponsorizzati, newsletter e manuali tecnici, mettiamo a disposizione strumenti diversi per obiettivi diversi, ma con una logica comune: aiutare le imprese a farsi trovare da interlocutori più pertinenti, in un contesto coerente, con una visibilità che non sia solo effimera. Per noi, investire in pubblicità su rMIX significa questo: non comprare semplicemente spazio, ma scegliere un ecosistema dove reputazione tecnica, continuità e specializzazione possono lavorare insieme a favore della vostra crescita commerciale.FAQPerché dovremmo valutare la pubblicità su rMIX se facciamo già marketing altrove?Perché rMIX si presenta come un portale verticale dedicato al riciclo e all’economia circolare, con 4.243 annunci, 1.716 aziende e un insieme ampio di categorie tecniche e commerciali. Questo rende il contesto più vicino alle filiere specialistiche rispetto a piattaforme generaliste.Quali strumenti pubblicitari mettiamo a disposizione su rMIX?Mettiamo a disposizione banner certificato, profilo aziendale, pacchetto 3 in 1, link building, newsletter, flash newsletter, share newsletter, articoli sponsorizzati e pubblicità tecnica integrata nei manuali.Possiamo usare rMIX anche se lavoriamo con clienti esteri?Sì. Dichiaramo servizi e comunicazioni in quattro lingue — italiano, francese, spagnolo e inglese — e una base di circa 12.000 contatti distribuiti in 154 paesi per alcuni servizi di newsletter e profilo.Gli articoli sponsorizzati sono adatti anche a una comunicazione tecnica?Sì. Nella presentazione del servizio spieghiamo che l’articolo sponsorizzato è indicato quando l’azienda deve informare il mercato in modo approfondito o far conoscere in modo esaustivo la propria attività.Offriamo anche soluzioni con visibilità duratura?Sì. Il pacchetto 3 in 1 viene presentato come una presenza 24 ore su 24 per il periodo scelto, il link building può durare sei mesi, un anno o più, e il banner certificato viene descritto come una forma di visibilità costante e continuativa.È possibile misurare i risultati?Per il Banner Certificato dichiariamo un report trimestrale con il numero delle pagine visitate in cui compare il banner del cliente, oltre a supporto dedicato per comprendere il posizionamento e la misurazione dei risultatiScrivici per un preventivoImmagine su licenza
SCOPRI DI PIU' Crisi della plastica in Europa: crolla produzione e riciclo, cresce la dipendenza dall’estero
La plastica europea in crisi: calo della competitività, chiusura degli impianti e minacce alla transizione verde, mentre aumentano le importazioni da Stati Uniti, Cina e Medio Orientedi Marco ArezioIl settore della plastica in Europa attraversa una crisi profonda e articolata, che si estende dalla produzione alla capacità di riciclo, compromettendo non solo la competitività del continente, ma anche gli ambiziosi obiettivi della transizione ecologica. Questo è quanto emerge dagli ultimi dati diffusi da Plastics Europe, l’associazione che rappresenta il comparto, che denuncia un quadro sempre più preoccupante per l’intero settore industriale e ambientale. Produzione in calo: la fine di un’epoca? Nel 2023 la produzione di plastica in Europa ha subito un crollo significativo, registrando un -8,3% rispetto all’anno precedente. Si tratta di un calo senza precedenti, con un ritorno ai livelli produttivi di oltre un decennio fa. Se nel 2022 si contavano quasi 59 milioni di tonnellate prodotte, nel 2023 il totale è sceso a 54 milioni di tonnellate, di cui 42,9 milioni derivanti da plastica vergine, ottenuta dai combustibili fossili. Anche la plastica riciclata, una delle punte di diamante del modello europeo di economia circolare, ha mostrato segni di sofferenza. La produzione di plastica secondaria riciclata meccanicamente è diminuita del 7,8%, fermandosi a 7,1 milioni di tonnellate. Questa è la prima contrazione registrata dal 2018, segnale di una decelerazione che mette in discussione l’intero sistema di circolarità europeo. Sul fronte del riciclo chimico, considerato una delle strade più promettenti per il futuro, i numeri rimangono trascurabili: appena 120.000 tonnellate prodotte nel 2023. Le bioplastiche, benché in crescita, rappresentano una parte marginale del mercato, passando da 700.000 a 800.000 tonnellate. Competitività in declino: un continente che perde terreno Nonostante il mercato globale della plastica abbia registrato un aumento del 3,4% nel 2023, passando da 400 a 413 milioni di tonnellate, la quota europea continua a contrarsi. Dal 28% del 2006, l’Europa rappresenta oggi solo il 12% della produzione globale. Questa riduzione della competitività industriale è legata a fattori strutturali, come i costi elevati di energia e manodopera, e a fattori esterni, quali la concorrenza da parte di Stati Uniti, Medio Oriente e Cina. I dati commerciali evidenziano un saldo sempre più negativo: se in termini di valore l’Europa riesce ancora a vantare un surplus di 12,7 miliardi di euro, in termini di volumi è diventata importatrice netta di resine dal 2022 e di prodotti finiti dal 2021. Tra il 2020 e il 2023, le esportazioni di resine dalla UE sono crollate del 25,4%, aggravando ulteriormente la dipendenza dalle importazioni. Deindustrializzazione e chiusure di impianti L’erosione della competitività sta già portando a chiusure significative di impianti produttivi in Europa. Tra le aziende coinvolte si contano colossi internazionali come ExxonMobil e Sabic, oltre all’italiana Versalis, controllata da Eni. Versalis ha annunciato la chiusura degli impianti di cracking a Brindisi e Priolo e del polietilene a Ragusa, motivando la scelta con un piano di trasformazione mirato alla decarbonizzazione e alla riduzione delle perdite economiche. Questa tendenza non riguarda solo il settore della chimica di base, ma anche quello dei polimeri, sempre più frammentato o acquisito da gruppi stranieri. Emblematico è il caso di Covestro, gigante tedesco recentemente acquistato dalla società emiratina Adnoc per 14,7 miliardi di euro. Dipendenza dall’estero: una minaccia per la transizione verde L’industria della plastica in Europa impiega oltre 1,5 milioni di persone in circa 51.700 aziende, generando un fatturato di 365 miliardi di euro. Tuttavia, il calo della produzione interna e il crescente affidamento sulle importazioni mettono a rischio sia l’occupazione sia gli investimenti. La dipendenza dall’estero non riguarda solo la competitività economica, ma tocca anche la sostenibilità ambientale. Le importazioni da paesi come Cina, Stati Uniti e Medio Oriente spesso non rispettano gli standard europei in termini di sostenibilità e sicurezza. Questo potrebbe compromettere gli sforzi per raggiungere gli obiettivi fissati dalla Plastics Transition Roadmap, che prevede una rapida crescita del tasso di circolarità. Ad oggi, la plastica derivante da riciclo rappresenta solo il 14,8% della produzione totale europea, con un incremento dello 0,7% rispetto al 2022, un ritmo insufficiente per soddisfare le ambizioni europee. Conclusioni La crisi della plastica in Europa rappresenta un allarme non solo per l’industria, ma per l’intero sistema economico e ambientale del continente. La perdita di competitività, unita alla crescente dipendenza dall’estero, mette in discussione la capacità dell’Europa di guidare la transizione verso un modello sostenibile e circolare. Occorrono interventi strutturali per invertire questa tendenza: dall’adozione di politiche industriali più favorevoli agli investimenti, alla promozione di nuove tecnologie per il riciclo avanzato. Senza un cambiamento deciso, l’Europa rischia di perdere non solo una delle sue industrie chiave, ma anche la credibilità come leader globale nella transizione verde.© Riproduzione Vietata
SCOPRI DI PIU' Il Marketing dei Rifiuti: Come la Spazzatura Diventa un’Arma Segreta per le Aziende
Dall'analisi dei comportamenti dei consumatori allo spionaggio industriale, i rifiuti rivelano informazioni preziose per il businessdi Marco ArezioNel mondo del marketing, a volte le fonti di informazioni più preziose si nascondono nei luoghi meno sospetti. Uno di questi luoghi è proprio la spazzatura, un aspetto dell’economia circolare spesso trascurato ma che può rivelarsi una miniera d’oro di dati e insight per le aziende. L'idea che i rifiuti possano essere utilizzati per trarre vantaggio competitivo risale a diversi decenni fa, e le aziende hanno trovato nei cassonetti un’arma segreta per ottenere informazioni sui comportamenti dei consumatori e sui prodotti dei concorrenti. L’Analisi dei Rifiuti come Strumento di Marketing Negli anni, alcune aziende hanno adottato pratiche che prevedevano la raccolta e l’analisi dei rifiuti domestici, con l’obiettivo di scoprire quali prodotti venivano utilizzati e quali marchi godevano di maggiore popolarità. Questo tipo di analisi, definita a volte "auditing dei rifiuti", implica il setacciare i contenitori di rifiuti per studiare i modelli di consumo. L'idea è semplice: ciò che finisce nei cassonetti può dire molto sulle abitudini delle famiglie, dai prodotti preferiti alle quantità consumate, fornendo una fotografia dettagliata del mercato reale. Attraverso questi dati, le aziende possono sviluppare strategie più mirate per posizionarsi in modo competitivo. Ad esempio, un’azienda che scopre di essere il marchio più presente nei rifiuti dei consumatori può negoziare contratti più vantaggiosi con i rivenditori, influenzando sia i prezzi che la visibilità sugli scaffali. In sostanza, i rifiuti diventano uno strumento per migliorare il marketing mix, ottimizzando il prodotto, il prezzo, la promozione e il posizionamento. Spionaggio Industriale nei Rifiuti Oltre all’analisi del consumo, i rifiuti possono anche offrire indizi preziosi sui concorrenti. Alcuni casi hanno visto aziende frugare tra i rifiuti dei loro rivali per trovare informazioni utili su materiali, processi di produzione e strategie di marketing. Sebbene questa pratica possa sembrare invasiva, non è nuova nel mondo del business e si inserisce nel contesto più ampio dello spionaggio industriale. In alcuni casi, le aziende hanno subito conseguenze legali per questo tipo di attività. Tuttavia, ciò non ha impedito ad altre di continuare a sfruttare i rifiuti come risorsa per raccogliere dati di mercato. Le informazioni raccolte possono influenzare direttamente le strategie aziendali, aiutando le imprese a prendere decisioni informate e a rispondere rapidamente ai cambiamenti del mercato. Implicazioni Etiche e Legali Il marketing dei rifiuti solleva questioni etiche e legali rilevanti. Da un lato, il fatto di raccogliere e analizzare i rifiuti dei consumatori potrebbe sembrare una violazione della privacy, anche se i rifiuti, una volta abbandonati, tecnicamente diventano proprietà pubblica. Dall’altro lato, lo spionaggio industriale attraverso i rifiuti dei concorrenti apre il dibattito sulla liceità di tali pratiche. Alcuni casi hanno portato a cause legali, con le aziende che si sono viste costrette a risarcire i danni causati da questo tipo di attività. Esistono normative che regolano la raccolta dei rifiuti, ma spesso non è chiaro fino a che punto un'azienda possa spingersi nel raccogliere informazioni dai rifiuti altrui senza incorrere in problemi legali. Ad ogni modo, le aziende che adottano queste tattiche devono bilanciare il potenziale vantaggio competitivo con i rischi di danni reputazionali e cause legali, specialmente in un'epoca in cui i consumatori sono sempre più attenti alla privacy e all’etica aziendale. Un Futuro per il Marketing dei Rifiuti? Con l’aumento della consapevolezza ambientale, il marketing dei rifiuti potrebbe evolversi in pratiche più trasparenti e sostenibili. Ad esempio, le aziende potrebbero investire in programmi di riciclo che permettano loro di ottenere dati sui consumi in modo etico e collaborativo. Inoltre, l’adozione di pratiche di economia circolare potrebbe rendere obsoleto l'auditing dei rifiuti, in quanto le aziende sarebbero in grado di monitorare l'intero ciclo di vita dei loro prodotti. Le aziende, in questo contesto, possono imparare a sfruttare i rifiuti non solo per ottenere vantaggi competitivi, ma anche per contribuire alla sostenibilità, creando valore non solo per sé stesse ma anche per la società. Il marketing dei rifiuti rappresenta un esempio di come l’economia circolare possa essere integrata nel mondo degli affari in modi innovativi, dimostrando che anche i rifiuti possono diventare una risorsa strategica.
SCOPRI DI PIU' Arbitrato nei contratti di licenza internazionale: vantaggi, strategie e clausole efficaci
Vediamo perché l’arbitrato è spesso la soluzione preferibile nei contratti di licenza internazionale e come redigere una clausola arbitrale solida e vantaggiosa per la tua impresaQuando un’impresa decide di varcare i confini nazionali per espandere il proprio marchio, la propria tecnologia o il proprio know-how, inevitabilmente si trova davanti a un bivio giuridico: in caso di controversie, sarà più prudente affidarsi ai tribunali statali o optare per un arbitrato internazionale? Non è una scelta meramente formale. È una decisione che può incidere profondamente sulla rapidità, sull’efficacia e persino sull’esito delle controversie future. Il contratto di licenza internazionale, per sua natura, espone le parti a incognite legate non solo alla distanza geografica, ma anche alle differenze tra sistemi giuridici, culture d’impresa e ordinamenti processuali. In questo contesto, l’arbitrato non è solo un’alternativa: è spesso una protezione strategica, un’ancora di affidabilità in un mare di incertezze normative. L’arbitrato: non un ripiego, ma una strategia Molti imprenditori, abituati alla giustizia ordinaria nazionale, percepiscono l’arbitrato come qualcosa di accessorio, o addirittura elitario. In realtà, è esattamente il contrario. Nell’arbitrato le parti non si affidano a giudici pubblici, ma a professionisti scelti direttamente (o tramite enti specializzati) per la loro esperienza nel settore specifico. Questo significa che, nel caso ad esempio di una licenza su un software industriale o su un brevetto, il caso sarà discusso davanti a esperti che conoscono a fondo la materia, e non a giudici generici. Ma il vero punto di forza dell’arbitrato, quando si opera a livello internazionale, è la neutralità. Nessuna delle due parti “gioca in casa”, nessuna delle due è costretta a trascinarsi nei tribunali dell’altro. È un terreno terzo, regolato da norme chiare, da regole procedurali condivise, da un linguaggio scelto di comune accordo. Riservatezza, eseguibilità e controllo dei tempi Un altro elemento che fa dell’arbitrato uno strumento potente è la sua riservatezza. Mentre una causa in tribunale è pubblica per definizione, un arbitrato può svolgersi nel più assoluto riserbo. Per le aziende che operano con informazioni sensibili, marchi, formule segrete o dati brevettuali, questo aspetto è tutt’altro che secondario. Inoltre, i lodi arbitrali – cioè le decisioni emesse dagli arbitri – sono riconosciuti e più facilmente eseguibili nella maggior parte dei Paesi grazie alla Convenzione di New York del 1958, che oggi conta oltre 170 Stati aderenti. È un vantaggio enorme rispetto a una sentenza nazionale che, in certi contesti, rischia di non valere nulla fuori dai confini. E poi c’è il tempo. I procedimenti arbitrali, se ben strutturati, possono concludersi in 12-18 mesi. Nei tribunali ordinari internazionali, tra primo grado e ricorsi, passano spesso 4 o 5 anni. Quando conviene davvero l’arbitrato? Non sempre, va detto, l’arbitrato è la via migliore. Ma in determinati casi lo è senz’altro. Immaginiamo, ad esempio, un contratto di licenza esclusiva con un’impresa asiatica per la produzione di un prodotto a marchio italiano. Le implicazioni legali, in caso di inadempimento o uso improprio del marchio, possono essere gravi. E affrontare una causa civile in un tribunale locale, magari in una lingua poco accessibile e con sistemi giuridici lenti, può essere una trappola. Lo stesso vale se si prevede un contratto a lungo termine, con royalty significative e obblighi di sviluppo o distribuzione. In questi casi, avere un meccanismo neutrale, veloce, riservato e specializzato per gestire eventuali crisi è un investimento, non un costo. Una clausola arbitrale ben fatta vale quanto il contratto Tutto questo, però, ha senso solo se la clausola arbitrale è scritta bene. Una clausola vaga, ambigua o mal formulata può complicare – e non risolvere – i conflitti. È perciò essenziale definirla con attenzione. Occorre specificare: - a quale istituzione arbitrale si fa riferimento (ad esempio ICC, LCIA, CAM di Milano); - il numero degli arbitri e le modalità di nomina (uno o tre, e da chi designati); - la sede dell’arbitrato, che determina anche la legge processuale di riferimento; - la lingua del procedimento; - il diritto sostanziale applicabile al contratto. Un esempio virtuoso di clausola arbitrale è quello in cui le parti scelgono una sede neutrale (come Ginevra, Parigi, Milano), nominano arbitri con esperienza in materia di proprietà intellettuale e stabiliscono un calendario procedurale snello. È anche utile prevedere, nei casi più complessi, un meccanismo di escalation: prima un tentativo di conciliazione o mediazione, poi – se fallisce – l’arbitrato come fase finale. I rischi da evitare Alcuni errori sono ricorrenti, specie quando la clausola viene inserita in fretta. Un classico è scrivere: “Le controversie saranno risolte in via arbitrale”, senza specificare nient’altro. Chi nomina gli arbitri? Dove si tiene l’arbitrato? Quali regole si seguono? Queste omissioni aprono la strada a dispute su come gestire la disputa. Altri rischi includono l’incompatibilità con norme imperative locali (ad esempio, in alcuni Paesi la validità dei brevetti può essere decisa solo dai giudici), o la contraddizione tra clausole (es. prevedere sia arbitrato che foro ordinario nello stesso contratto). In conclusione: l’arbitrato come segno di maturità contrattuale Per un imprenditore che guarda oltreconfine, l’arbitrato non è un tecnicismo legale, ma una componente essenziale della strategia contrattuale. È un modo per blindare gli investimenti, per prevenire lunghi e costosi contenziosi, per garantire stabilità alle relazioni commerciali. Inserire una clausola arbitrale ben congegnata in un contratto di licenza internazionale è come assicurarsi un paracadute ben piegato prima di un lancio. Forse non servirà mai. Ma se servirà, farà tutta la differenza.© Riproduzione VietataFontiTesto ufficiale: UNCITRAL ICC Arbitration Rules (International Chamber of Commerce) UNCITRAL Arbitration Rules London Court of International Arbitration (LCIA) WIPO Arbitration and Mediation Center
SCOPRI DI PIU' L’affaire Dassault-Boeing: caccia ai segreti dell’aviazione
Spionaggio industriale tra Francia e Stati Uniti nella Guerra Fredda anni 60-70 di Marco ArezioNel cuore della Guerra Fredda, mentre l’attenzione del mondo era rivolta alla corsa agli armamenti nucleari e allo spazio, un’altra battaglia meno visibile ma altrettanto feroce si consumava nei laboratori, negli uffici progettazione e nelle catene di montaggio delle grandi industrie aeronautiche. Francia e Stati Uniti, entrambi decisi a consolidare il proprio prestigio militare e industriale, finirono in una vera e propria guerra silenziosa per il controllo dei cieli. Non solo missili e portaerei: l’aviazione divenne la piattaforma simbolica di un primato tecnologico e politico che nessuno dei due blocchi voleva cedere. Dassault e Boeing: due colossi in competizione globale La Francia, attraverso la Dassault Aviation, costruì negli anni ’60 e ’70 una reputazione di eccellenza grazie ai caccia Mirage, macchine maneggevoli e temute, capaci di competere con i velivoli statunitensi. Dall’altra parte dell’Atlantico, la Boeing – insieme a McDonnell Douglas, poi assorbita – rappresentava l’epicentro della potenza aeronautica americana, con i celebri Phantom e i successivi F-15. La competizione non era soltanto militare: si trattava di dimostrare quale sistema politico-economico fosse in grado di produrre le tecnologie più avanzate. Dietro alle vetrine degli airshow internazionali e alle trattative per l’export, si muoveva una rete invisibile di dossier segreti, tentativi di infiltrazione e manovre di controspionaggio che finirono sotto il nome di affaire Dassault-Boeing. L’ombra dello spionaggio industriale negli anni ’60 e ’70 Le prime tracce di un conflitto sotterraneo tra Dassault e Boeing emergono già negli anni ’60, quando i servizi segreti francesi denunciarono la presenza di agenti americani intenti a raccogliere informazioni su progetti come il Mirage III e il Mirage F1. Allo stesso tempo, a Washington, circolavano rapporti su tentativi francesi di carpire dati sensibili riguardo ai sistemi radar e alle avioniche dei caccia statunitensi. Era una guerra fatta di microfilm nascosti, valigette diplomatiche manomesse e incontri clandestini negli alberghi di Ginevra e Bruxelles, luoghi neutri dove i funzionari si trasformavano in pedine di una partita ben più grande. Lo spionaggio industriale non era un incidente marginale: rappresentava un tassello della strategia più ampia di contenimento e di influenza geopolitica. I caccia Mirage e Phantom: simboli di potenza e di segreti contesi Il Mirage francese e il Phantom americano non erano semplici velivoli da combattimento: incarnavano filosofie opposte di progettazione e di guerra. Il primo, compatto, versatile, pensato per l’export e per Paesi in cerca di autonomia militare; il secondo, più imponente, dotato di sofisticata elettronica e simbolo della proiezione globale americana. A rendere ancora più aspro il confronto era la corsa alle commesse internazionali: Medio Oriente, Africa e Sud America divennero teatri di una guerra commerciale dove vincere una gara d’appalto significava conquistare influenza politica. Non sorprende, dunque, che i segreti tecnologici dei due modelli fossero oggetto di desiderio reciproco. La rete di agenti, informatori e intermediari nell’affaire Dassault-Boeing Le indagini giornalistiche e le declassificazioni successive hanno mostrato come dietro l’affaire Dassault-Boeing si celasse un vero e proprio intrigo internazionale. Da un lato, agenti americani vicini alla CIA tentarono di infiltrarsi nei team di subfornitori europei di Dassault, puntando a intercettare disegni tecnici e rapporti di test. Dall’altro lato, reti legate al controspionaggio francese e a contatti nell’industria riuscirono a ottenere frammenti di documentazione riguardanti i sistemi radar e le tecniche di riduzione della traccia radar dei Phantom. Il teatro privilegiato erano le fiere aeronautiche, in particolare Le Bourget e Farnborough, dove accanto ai sorrisi ufficiali si consumavano scambi di informazioni e contatti discreti. Spesso le figure chiave non erano agenti in stile cinematografico, ma tecnici, traduttori, consulenti commerciali che avevano accesso privilegiato a documenti interni. Le reazioni politiche e diplomatiche allo scandalo Nonostante la segretezza, alcuni episodi trapelarono. Nel 1975 un’inchiesta francese rivelò la presenza di una “talpa” che passava informazioni a contatti americani, mentre negli stessi anni il Congresso statunitense discuteva di infiltrazioni europee in settori sensibili della difesa. Pubblicamente, Parigi e Washington negarono sempre l’esistenza di un vero “scandalo”, consapevoli che renderlo manifesto avrebbe danneggiato la cooperazione in ambito NATO. Tuttavia, nei corridoi della diplomazia si respirava diffidenza: ogni nuova tecnologia diventava terreno di sospetto reciproco. Il ruolo dei servizi segreti francesi e americani Il controspionaggio francese (DST) e quello americano (CIA e FBI) vissero questa vicenda come un banco di prova. Per la Francia, proteggere Dassault significava difendere non solo un’azienda ma un’intera strategia di indipendenza nazionale nel settore militare, voluta da De Gaulle. Per gli Stati Uniti, impedire che segreti tecnologici venissero sottratti era parte della più ampia lotta per il mantenimento della superiorità militare. I metodi andavano dal monitoraggio delle comunicazioni alle intercettazioni telefoniche, fino all’uso di falsi contratti commerciali come esca. Alcuni documenti emersi negli anni ’90 mostrano che i francesi svilupparono persino una lista interna di sospetti “collaboratori” stranieri, monitorati costantemente per evitare fughe di informazioni. Eredità dello spionaggio aeronautico nella competizione tecnologica odierna Con la fine della Guerra Fredda, l’affaire Dassault-Boeing entrò nel cono d’ombra della memoria, considerato un episodio minore rispetto alle grandi crisi internazionali. Eppure la sua eredità è tutt’altro che marginale. Oggi la protezione della proprietà intellettuale, la cyber-sicurezza e il controllo delle catene di fornitura rappresentano un’eredità diretta di quelle pratiche. Il conflitto tra Dassault e Boeing fu la prova che, al di là delle ideologie, la vera ricchezza strategica era la conoscenza tecnica. Un insegnamento che continua a valere nell’attuale competizione tra industrie aeronautiche e spaziali, dove lo spionaggio si è spostato dal microfilm alle reti digitali, ma conserva la stessa logica: senza segreti, non c’è supremazia.© Riproduzione Vietata
SCOPRI DI PIU' Relazioni Sentimentali in un Team di Lavoro: Quali Effetti sui Risultati
Come un Flirt in un team aziendale potrebbe influire sui risultati lavoratividi Marco ArezioChe siano aziende grandi, in cui esistano diversi gruppi di lavoro divisi per differenti attività interne, che di piccole aziende, in cui un unico team si occupa delle attività aziendali, la componente umana è il motore di qualsiasi impresa. Le persone lavorano sempre a stretto contatto e dividono, non solo gli obbiettivi di budget che l’azienda ha deciso anno per anno, ma anche gli spazi e il loro tempo, attraverso una socialità che permette loro di portare avanti le attività per cui sono state assunte. Come in ogni ambito sociale all’interno dei teams di lavoro si devono creare degli equilibri tra le persone, linee di confini non visibili, gerarchie a volte non scritte e il confronto con reazioni caratteriali differenti. Come in una squadra di calcio, basket o di un altro sport collettivo, una grande scommessa che fa il coach, nel nostro caso il dirigente o il responsabile della squadra, è lavorare per amalgamare i componenti del team, smussare i caratteri, accrescere la fiducia collettiva, aumentare la competitività, in pratica applicare quello che è chiamato “gioco di squadra”. Sembra semplice scegliere un certo numero di collaboratori, senza conoscerli, metterli a lavorare insieme e pretendere dei risultati dopo un certo periodo, dando per scontato che questi arrivino nelle quantità e nella qualità desiderata. E’ pur vero che qualcuno vince alla lotteria, a fronte di milioni di perdenti, ma in azienda l’azzardo eccessivo ricade sempre sul leader. Questo dovrebbe preoccuparsi di avere un team coeso, collaborativo, fiducioso, con obbiettivi condivisi e con relazioni interpersonali corrette e costruttive. Per realizzare un equilibrio così importante tra le persone è necessario investire tempo tra loro, conoscerne i difetti e i pregi, condividere il senso collaborativo delle loro relazioni professionali, in modo da ridurre gli individualismi innati nell’uomo e il senso di prevalenza, l’uno sull’altro, che distruggerebbe lo spirito di squadra. Per accrescere il senso di appartenenza al team e ridurre la sterile competizione individuale, che porterebbe a lotte intestine, invidie, dispetti ed azioni che si ripercuoterebbero negativamente sui risultati aziendali, è importante anche vivere insieme dei momenti di vita comune fuori dal contesto aziendale. Una gita o un programma di gite, sostenute dall’azienda, in località culturali o di svago hanno la forza di accrescere quello spirito di unione e condivisione, in un ambito in cui le difese personali sono meno rigide, le confidenze e la conoscenza delle persone si mostrano più profonde e con esse il loro legame. Cambia la percezione reciproca, spostando l’asse da un concetto di collega ad uno di persona, con la speranza che il tempo riesca a portare in azienda meno colleghi e più persone. Nei gruppi di lavoro, specialmente quelli giovani, vivono sempre speranze ed aspettative anche non professionali, dove le preferenze di tipo sentimentale sono all’ordine del giorno. Il mondo del lavoro non è differente rispetto a quello che può succedere in momenti di socialità quotidiani, dove le persone si scelgono, o sperano di farlo, perseguendo sempre la ricerca, consapevolmente o meno, di un contatto umano sotto diverse forme. Quando questo approccio dovesse diventare concreto all’interno dello stesso team di lavoro, specialmente se questo è composto da molte persone, è bene rendersi conto della situazione e mettere in conto la possibilità di un mutamento degli equilibri interni. Il flirt tra due componenti del gruppo potrebbe creare invidie e gelosie tra alcune persone che avevano probabilmente speranze reciproche verso una delle due, creando un senso di frustrazione e di rifiuto, non solo verso di loro, ma anche del gruppo stesso. Qui entra in gioco la minaccia all’armonia collettiva, in quanto esisteranno fazioni a cui l’episodio non creerà nessun effetto collaterale e, altre, che genereranno delle conseguenze. Una o più persone frustrate del team non riusciranno più, probabilmente, ad avere rapporti costruttivi e collaborativi, ma potranno, consciamente o inconsciamente, mettere in campo azioni punitive per il rifiuto subito. Questo può creare un attrito crescente tra il gruppo, senza magari capirne le motivazioni e senza poter sapere come recuperare il clima costruttivo di prima. Solo un’attenta osservazione delle singole persone all’interno del team di lavoro e la loro pregressa conoscenza personale, può indurre il responsabile a pensare che esistano motivazioni di carattere extra lavorativo che stanno minacciando il funzionamento del gruppo. Nel rispetto della privacy dei singoli, è importante incrementare l’interlocuzione personale con tutti i componenti, singolarmente, e spingerli ad esternare i loro problemi e a raccontare la loro visione delle difficoltà del gruppo. Incrociando i dati raccolti, amalgamandoli con quelli immagazzinati nel tempo, confrontandoli con un prima e un dopo, si può arrivare ad individuare le aree del problema, ponendo in atto delle azioni che disinneschino le sensazioni negative della o delle persone che stanno vivendo male il momento.
SCOPRI DI PIU' Bonifica dei siti contaminati: quadro giuridico, responsabilità e procedure operative in Italia
Analisi tecnico-giuridica del sistema normativo italiano per la gestione e la bonifica dei siti inquinati, tra obblighi, strumenti e giurisprudenzadi Marco Arezio. La bonifica dei siti contaminati rappresenta un ambito nevralgico del diritto ambientale italiano, poiché si colloca all'intersezione tra tutela della salute, responsabilità civile e strategia di rigenerazione territoriale. A partire dalla riforma del 2006, con l’adozione del Testo Unico Ambientale (D.lgs. 152/2006), la materia è stata oggetto di numerosi interventi normativi e giurisprudenziali volti a chiarire competenze, obblighi e limiti operativi in relazione alla contaminazione del suolo, del sottosuolo e delle acque sotterranee. Il presupposto fondante dell'intero sistema è la necessità di intervenire in via preventiva e correttiva sui terreni che presentano superamenti delle concentrazioni soglia di contaminazione (CSC), attraverso una procedura amministrativa articolata che coinvolge una pluralità di soggetti pubblici e privati. La bonifica non è più solo un’azione rimediale, ma diventa uno strumento di pianificazione territoriale e di protezione sistemica dell’ambiente. Il quadro normativo: riferimenti e articolazione La disciplina italiana delle bonifiche trova la sua struttura portante nel Titolo V, Parte IV del D.lgs. 152/2006, che definisce in modo organico la gestione dei siti contaminati. Questo impianto normativo si è sviluppato anche alla luce delle direttive europee, in particolare con riferimento alla Direttiva 2004/35/CE sulla responsabilità ambientale. L’impianto normativo prevede: - Individuazione del sito potenzialmente contaminato, tramite notifica da parte del soggetto responsabile o degli enti pubblici - Fase di messa in sicurezza d'emergenza (MISE) in caso di pericolo immediato - Caratterizzazione ambientale attraverso piani approvati dall'autorità competente - Analisi di rischio sito-specifica, per valutare l’effettiva pericolosità della contaminazione rispetto agli usi attuali e futuri del suolo - Progetto operativo di bonifica o messa in sicurezza permanente, seguito dalla fase esecutiva e dal collaudo finale - Certificazione dell’avvenuta bonifica, rilasciata dall’autorità competente (tipicamente la Regione o il Comune, in collaborazione con ARPA) Tale procedura, tuttavia, non è uniforme sul territorio nazionale e risente ancora oggi di forti difformità interpretative tra enti regionali e locali, con inevitabili ricadute sulla certezza giuridica e sull'efficienza dei procedimenti. Principi fondanti: prevenzione, precauzione e “chi inquina paga” Il sistema delle bonifiche si regge su tre pilastri fondamentali del diritto ambientale: - Principio di precauzione, che impone l’adozione di misure preventive anche in caso di rischio non ancora scientificamente provato - Principio di prevenzione, per evitare che si verifichino danni all’ambiente - Principio del “chi inquina paga”, che assegna al responsabile dell’inquinamento l’onere economico e operativo degli interventi necessari Tali principi sono recepiti anche nella responsabilità ambientale oggettiva, prevista dall’art. 244 del TUA, che consente di attribuire obblighi di bonifica anche in assenza di dolo o colpa, purché vi sia un nesso causale tra attività svolta e contaminazione. Questo ha comportato numerose problematiche applicative, in particolare nei casi di proprietà di siti inquinati da soggetti terzi, o in seguito a fallimenti aziendali. Ruolo degli enti pubblici e responsabilità in solido La gestione dei procedimenti è affidata principalmente alle Regioni e agli enti locali, con un ruolo tecnico-scientifico di supporto svolto dalle ARPA regionali, mentre ISPRA agisce a livello nazionale. In casi di particolare complessità, il Ministero dell’Ambiente (ora MASE) può assumere la regia dell’intervento, soprattutto per i Siti di Interesse Nazionale (SIN). In assenza di un soggetto responsabile identificabile, la bonifica può essere disposta in danno a carico della pubblica amministrazione, che può successivamente rivalersi. È previsto anche il coinvolgimento del proprietario non responsabile, obbligato quantomeno a consentire l’accesso al sito e a non ostacolare l’azione amministrativa. L’analisi di rischio e la determinazione del rischio accettabile Un passaggio chiave della procedura è rappresentato dall’Analisi di Rischio Sito-Specifica (ARSS), che consente di calibrare gli interventi rispetto all’effettivo pericolo per la salute umana e per l’ambiente. L’ARSS si basa su modelli probabilistici e considera: - Tipologia e concentrazione degli inquinanti - Caratteristiche geologiche e idrogeologiche del sito - Destinazioni d’uso attuali e previste - Vie di esposizione delle popolazioni potenzialmente esposte Solo se i livelli di contaminazione superano le Concentrazioni Soglia di Rischio (CSR) calcolate dall’analisi di rischio, si rende necessario un intervento di bonifica vera e propria. In caso contrario, può bastare una messa in sicurezza permanente, più contenuta in termini di costi e tempi. Bonifica e sviluppo urbano: ostacoli e opportunità Il recupero dei siti contaminati è sempre più connesso alla pianificazione urbanistica e alla rigenerazione delle aree dismesse. Le ex zone industriali (brownfield) rappresentano opportunità di riqualificazione urbana, ma la presenza di inquinanti ostacola spesso gli investimenti. La normativa cerca di incentivare il coinvolgimento dei privati attraverso strumenti come: - Accordi di Programma per la condivisione degli oneri - Dichiarazioni di avvenuta bonifica legate a modifiche urbanistiche - Credito d’imposta per le spese sostenute Tuttavia, l’incertezza sui tempi autorizzativi, la difficoltà nell’attribuzione delle responsabilità e l’eterogeneità applicativa tra Regioni rappresentano ancora oggi ostacoli significativi all’effettivo recupero delle aree contaminate. Conclusioni La bonifica dei siti contaminati, nella sua dimensione giuridica, tecnica e territoriale, rappresenta una sfida complessa e cruciale per il futuro sostenibile del Paese. La normativa italiana ha compiuto passi importanti nella direzione della semplificazione e della certezza del diritto, ma permane un fabbisogno di armonizzazione tra livelli istituzionali, aggiornamento dei criteri tecnici e rafforzamento delle capacità amministrative. L’integrazione tra strumenti di pianificazione, incentivi economici e trasparenza procedurale è la chiave per trasformare l’obbligo di bonifica in un’opportunità di rigenerazione ambientale e sociale.© Riproduzione Vietata Fonti principaliD.lgs. 152/2006, Parte IV, Titolo V Direttiva 2004/35/CE del Parlamento europeo e del Consiglio ISPRA – Linee guida sulle analisi di rischio sito-specifiche “La bonifica dei siti contaminati”, Lefebvre Giuffrè Editore, ultima edizione Giurisprudenza Corte di Cassazione e Consiglio di Stato (2020–2024) Manuali e commentari di diritto ambientale universitari (ed. Cedam, Giappichelli)
SCOPRI DI PIU' Esposizione ai fumi di saldatura e rischio di malattie respiratorie
Dalla micro-particella dei fumi di saldatura al polmone: cosa sappiamo davvero e come preveniredi Marco ArezioLa saldatura rappresenta un pilastro della produzione industriale contemporanea. Tuttavia, ciò che appare come un semplice fumo che si solleva dall’arco elettrico è in realtà un aerosol complesso di particelle e gas, capace di penetrare in profondità nelle vie respiratorie. Oggi la comunità scientifica concorda nel riconoscere che l’esposizione a tali fumi è associata a un rischio significativo di malattie respiratorie croniche e di patologie tumorali. I fumi di saldatura sono stati classificati cancerogeni per l’uomo e sono correlati a broncopneumopatia cronica ostruttiva (BPCO), asma occupazionale, polmoniti ricorrenti, riduzione della funzionalità respiratoria e, in determinati contesti, a tumori polmonari.La composizione dei fumi di saldaturaI fumi derivano dal raffreddamento rapido dei vapori metallici generati ad altissime temperature. La maggior parte delle particelle ha dimensioni ultrafini, inferiori ai 100 nanometri, tali da raggiungere direttamente gli alveoli polmonari. La composizione chimica varia in base al metallo saldato, al tipo di elettrodo o filo utilizzato, ai gas di protezione e al processo impiegato (MMA, MIG/MAG, TIG, plasma). In generale, sono presenti ossidi di ferro e manganese, ma nelle leghe inox compaiono anche nichel e cromo, con possibile presenza di cromo esavalente [Cr(VI)], un composto altamente tossico e cancerogeno. A questi si aggiungono gas irritanti come ozono, ossidi di azoto e monossido di carbonio, che contribuiscono agli effetti irritativi e infiammatori.Tumore del polmone e cancerogenicitàLe evidenze scientifiche mostrano che i fumi di saldatura rappresentano un rischio concreto per lo sviluppo del tumore del polmone. Tale rischio appare più marcato nei saldatori che lavorano su acciai inossidabili, dove la presenza di nichel e cromo esavalente amplifica la pericolosità, ma è stato rilevato anche in altri contesti, a conferma di un meccanismo più ampio legato alle particelle ultrafini e allo stress ossidativo. È stato osservato un incremento statisticamente significativo del rischio di carcinoma polmonare, con una chiara relazione dose-risposta legata all’esposizione cumulativa nel tempo.Malattie respiratorie croniche e infezioniI rischi non si limitano al cancro. Numerosi studi hanno dimostrato che i fumi di saldatura contribuiscono all’insorgenza di BPCO, caratterizzata da infiammazione cronica delle vie respiratorie, ipersecrezione mucosa e progressiva ostruzione bronchiale. L’esposizione prolungata accelera il declino della funzione respiratoria, con una riduzione del volume espiratorio forzato (FEV₁). Anche l’asma occupazionale è frequente, favorito da sostanze irritanti e, talvolta, da meccanismi immunologici. Inoltre, i saldatori presentano una maggiore predisposizione alle infezioni respiratorie acute e a polmoniti ricorrenti, a causa dell’indebolimento delle difese mucociliari e del sistema immunitario alveolare.Fattori che influenzano il rischioIl rischio non è uniforme: esso dipende da molteplici fattori. Il tipo di processo adottato influisce notevolmente: tecniche come la saldatura a filo animato o il taglio al plasma generano concentrazioni più elevate di particolato. La natura del materiale saldato è altrettanto importante: gli acciai inox rilasciano metalli più pericolosi. Anche le condizioni ambientali giocano un ruolo cruciale: lavorare in spazi confinati o scarsamente ventilati aumenta esponenzialmente l’esposizione. Infine, durata e frequenza del compito, postura del lavoratore e abitudini personali come il fumo di sigaretta possono amplificare il danno.Meccanismi biologici del dannoLe particelle ultrafini trasportano metalli capaci di catalizzare reazioni ossidative, generando radicali liberi e stress ossidativo. Questo processo induce danni al DNA, attiva vie infiammatorie cellulari e compromette la funzione dei macrofagi alveolari. In particolare, il cromo esavalente penetra nelle cellule e, durante la sua riduzione a forme meno ossidate, produce specie reattive che causano lesioni cromosomiche e mutazioni. Nel lungo periodo, tali meccanismi promuovono la carcinogenesi e il rimodellamento delle vie respiratorie, predisponendo a malattie croniche.Evidenze epidemiologicheGli studi epidemiologici mostrano un aumento statisticamente significativo delle malattie respiratorie tra i lavoratori esposti ai fumi di saldatura. Sono stati riscontrati decrementi funzionali misurabili nei test respiratori, accompagnati da una maggiore prevalenza di sintomi come tosse cronica, sibili e dispnea. L’evidenza di un incremento del rischio di tumore polmonare è coerente e supportata da numerose indagini internazionali, così come la correlazione con BPCO e asma occupazionale.Normative e linee guidaNegli ultimi anni, gli organismi internazionali hanno intensificato la regolamentazione in materia. Le normative europee richiedono una valutazione continua del rischio, la minimizzazione delle esposizioni e l’adozione di misure preventive gerarchiche: eliminazione, sostituzione, controlli tecnici, misure organizzative e, solo in ultima istanza, dispositivi di protezione individuale. Anche negli Stati Uniti, le linee guida OSHA stabiliscono limiti di esposizione e raccomandazioni operative.Strategie di prevenzioneLa prevenzione si articola su più livelli. Ingegneria dei processi: scegliere tecniche e materiali a minore generazione di fumi, adottare parametri che riducano la produzione di aerosol. Controllo tecnico: utilizzare sistemi di ventilazione generale e soprattutto aspirazioni localizzate alla fonte, progettate con velocità di cattura adeguate. Organizzazione del lavoro: pianificare rotazioni, ridurre la permanenza in aree ad alta concentrazione di fumi, garantire manutenzione costante degli impianti di aspirazione. DPI: maschere filtranti P3 o sistemi ad aria assistita, con controlli periodici di adattamento. Formazione e sorveglianza: addestrare gli operatori alla gestione dei rischi, effettuare spirometrie periodiche e promuovere vaccinazioni utili a ridurre il rischio di complicanze infettive.Sorveglianza sanitariaLa sorveglianza non deve limitarsi a visite mediche episodiche: è fondamentale il monitoraggio nel tempo delle funzioni respiratorie per individuare precocemente un declino anomalo. L’adozione di curve personali del FEV₁, l’analisi dei sintomi e, quando necessario, test di bronco-reversibilità o biomarcatori infiammatori permettono di identificare i soggetti a rischio e di intervenire tempestivamente. Nei lavoratori con predisposizione allergica o pregressi problemi respiratori, i controlli devono essere ancora più scrupolosi.Lacune e ricerca futuraRestano ancora questioni aperte: quale sia il ruolo preciso delle nanoparticelle ultrafini rispetto a quelle di dimensioni maggiori, in che misura singoli metalli come manganese, nichel e cromo interagiscano con il genoma e l’epigenoma, e quanto siano efficaci gli interventi di prevenzione in contesti di piccole officine artigianali con risorse limitate. Nonostante ciò, la letteratura scientifica converge nel sottolineare l’importanza della prevenzione primaria come strategia prioritaria.ConclusioneProteggere i saldatori significa proteggere non solo la loro salute presente, ma anche la loro qualità di vita futura. Ridurre l’esposizione ai fumi di saldatura non è soltanto un obbligo normativo, ma un dovere etico e sociale. Le tecnologie, le conoscenze e le pratiche preventive esistono: ciò che serve è applicarle con costanza e convinzione, affinché la produzione industriale resti sinonimo di progresso senza diventare un sacrificio per la salute.© Riproduzione Vietata
SCOPRI DI PIU' Ribaltamento della lotta di classe: come le élite combattono per mantenere il potere
Rifletti su come il conflitto sociale si è invertito nell’era del neoliberismo, con le classi dominanti all’attacco e le strategie sottili per consolidare disuguaglianze economiche, tecnologiche e culturalidi Marco ArezioNel pensiero marxista classico, la lotta di classe è il motore della storia. Operai contro padroni, proletariato contro borghesia: un confronto radicato nella diseguaglianza strutturale dei mezzi di produzione. Tuttavia, in un’epoca segnata dalla finanziarizzazione dell’economia, dalla digitalizzazione dei rapporti lavorativi e dalla crisi del welfare, il paradigma si è deformato, talvolta capovolto. Oggi si parla di ribaltamento della lotta di classe, un concetto che implica una drammatica inversione di ruoli e strategie: non più i subalterni a lottare per l’uguaglianza, ma le élite a combattere per mantenere e ampliare i propri privilegi. Questo articolo esplora la genesi, le dinamiche e le implicazioni di questo capovolgimento. Dal conflitto verticale alla guerra asimmetrica Nella visione tradizionale, la lotta di classe si configura come un conflitto verticale: dal basso verso l’alto. I lavoratori, sfruttati e marginalizzati, rivendicano diritti, salario, sicurezza e dignità, spesso organizzandosi in sindacati o movimenti politici. Oggi, questo asse verticale si è inclinato, se non completamente rovesciato. Lo storico Thomas Piketty ha mostrato come, negli ultimi quarant’anni, la distribuzione della ricchezza sia tornata ai livelli della Belle Époque, con l’1% della popolazione globale che detiene oltre la metà del patrimonio mondiale. Ma il dato più inquietante non è tanto l’accumulazione quanto la strategia. Le classi dominanti non attendono più passivamente le rivendicazioni: le prevengono, le disinnescano, le criminalizzano. Investono in lobbying, storytelling e tecnologie di sorveglianza per neutralizzare sul nascere ogni forma di dissenso. Non è un caso che Noam Chomsky abbia definito il neoliberismo come una “controrivoluzione dall’alto”: un processo per cui i vincoli del capitale vengono progressivamente rimossi, mentre quelli sul lavoro si moltiplicano. Una lotta di classe rovesciata, dunque, dove chi detiene il potere combatte per indebolire chi non ce l’ha. Tecnologia, lavoro e nuove forme di controllo Nel mondo del lavoro, il ribaltamento della lotta di classe si manifesta in forme sempre più sottili. La gig economy, ad esempio, ha trasformato il lavoratore da soggetto collettivo a individuo atomizzato. L’autista di una piattaforma di delivery non ha colleghi, ma concorrenti. L’algoritmo diventa il suo capo, la sua valutazione, la sua fonte di ansia. Questo modello dissolve l’idea stessa di classe, frammenta il corpo sociale, disinnesca la solidarietà. L’operaio fordista poteva scioperare, l’account della piattaforma può solo disconnettersi. Anche questo è un effetto del ribaltamento: la classe dominante ha imparato a prevenire l’organizzazione, a isolare, a spingere verso l’autosfruttamento sotto le sembianze della “libertà di scegliere”. In parallelo, le tecnologie digitali — dai social network alla geolocalizzazione — non solo raccolgono dati, ma costruiscono narrazioni. Le piattaforme non sono neutre: premiano l’influencer che ripete i valori dominanti, silenziano o emarginano la voce critica. Il controllo non è più solo economico, ma cognitivo, valoriale, emotivo. Finanza e fiscalità: la lotta di classe nei bilanci pubblici Il ribaltamento si osserva anche nei meccanismi fiscali. Oggi il conflitto di classe si combatte nei meandri delle riforme tributarie, nei paradisi fiscali, nelle privatizzazioni. Mentre il cittadino medio è soggetto a controlli serrati, i grandi capitali si muovono agilmente tra normative compiacenti e interstizi giuridici. Secondo l'economista Gabriel Zucman, il 10% più ricco evade legalmente (e spesso anche illegalmente) miliardi di dollari ogni anno. Questo non è solo un problema di giustizia fiscale, ma una strategia politica: sottrarre risorse allo Stato sociale significa affamare le istituzioni pubbliche, renderle inefficienti, giustificare la loro privatizzazione. Ancora una volta, una guerra dall’alto, pianificata con freddezza e sostenuta da una retorica meritocratica che legittima ogni diseguaglianza. Cultura e narrazione: quando il conflitto viene negato Uno dei tratti più sottili del ribaltamento è la sua invisibilità. Il potere, oggi, non si mostra con la forza, ma con il consenso. Non impone, ma seduce. I valori dominanti — competitività, crescita, successo individuale — vengono interiorizzati, celebrati, riprodotti anche dalle classi subalterne. In questo quadro, parlare di “lotta di classe” sembra anacronistico, quasi volgare. Eppure, come scriveva Warren Buffett, uno degli uomini più ricchi del mondo: “La lotta di classe esiste, eccome. Ma è la mia classe che la sta vincendo.” Una frase che racchiude in sé l’essenza del ribaltamento: non è il proletariato a essere in rivolta, ma la borghesia a essere in offensiva. La cultura, i media, persino l’istruzione contribuiscono a questa narrazione. Le diseguaglianze sono raccontate come “fallimenti personali”, l’indigenza come “mancanza di spirito imprenditoriale”. Così, chi subisce le conseguenze del sistema ne diventa anche il difensore inconsapevole. Conclusione: dalla consapevolezza alla resistenza Il ribaltamento della lotta di classe non è un destino ineluttabile. È una costruzione storica, sociale, culturale. Comprenderlo è il primo passo per contrastarlo. Riappropriarsi del linguaggio del conflitto, riconoscere la natura strutturale delle diseguaglianze, riorganizzare la solidarietà collettiva sono atti di resistenza. Oggi più che mai, la lotta non è tra ricchi e poveri, ma tra chi vuole un mondo basato sulla dignità e chi difende un ordine fondato sulla disuguaglianza. Il conflitto c’è, anche se è camuffato, rovesciato, manipolato. Sta a noi riportarlo alla luce, con lucidità e determinazione.© Riproduzione Vietata
SCOPRI DI PIU' Dazi sulle Auto Elettriche Cinesi: L’Unione Europea tra Martello USA e Incudine Cinese
La crescente tensione commerciale vede Bruxelles costretta a manovrare con cautela tra gli aumenti tariffari imposti da Washington e le possibili ritorsioni di Pechinodi Marco Arezio La tensione tra Stati Uniti, Unione Europea e Cina, considerata ormai un rivale strategico, continua a crescere, sebbene non si possa ancora parlare di una guerra commerciale. L'ultimo G7 tenutosi a Stresa ha messo in luce le divergenze tra Washington e Bruxelles riguardo a Pechino. L'UE, internamente divisa, mantiene un approccio più cauto rispetto agli USA, temendo le ritorsioni cinesi. Infatti, a giugno, la Commissione Europea annuncerà nuovi dazi sulle auto elettriche prodotte in Cina, che passeranno dal 10% al 25%, una cifra comunque inferiore al 100% delle tariffe imposte dall'amministrazione Biden. La decisione di Bruxelles è il frutto di un'indagine sulle importazioni di veicoli elettrici dalla Cina, che si concluderà il 9 giugno. L'indagine mira a verificare se Pechino stia sovvenzionando pesantemente la propria industria, inondando il mercato europeo con veicoli elettrici a basso costo. Tale iniziativa è stata promossa dalla Francia, nonostante le riserve della Germania: Parigi spinge per una politica protezionista, mentre Berlino teme per le proprie esportazioni verso la Cina. L'Italia, come evidenziato a Stresa, è più vicina alle posizioni francesi. Il ministro dell'Economia Giorgetti ha dichiarato che "il tema dei dazi verso la Cina è un dato oggettivo, non una scelta politica" e che "l'Inflation Reduction Act degli USA ha costretto l'UE a riflettere su come comportarsi, altrimenti pagheremo due volte un deficit di competizione con gli USA e la Cina". Il 14 maggio scorso, la Casa Bianca ha annunciato un forte aumento dei dazi su alcuni prodotti cinesi per un valore di 18 miliardi di dollari, inclusi i veicoli elettrici, i pannelli solari e i semiconduttori (che raddoppiano fino al 50%), le batterie elettriche e i minerali critici necessari per produrle (al 25%), così come alcune importazioni di acciaio e alluminio. L'obiettivo dichiarato dagli USA è proteggere le industrie strategiche americane dalla competizione sostenuta dai sussidi cinesi. Gina Raimondo, segretaria del Commercio degli Stati Uniti, ha dichiarato: "Conosciamo le strategie della Repubblica Popolare Cinese, non possiamo permettere alla Cina di indebolire le catene di approvvigionamento statunitensi inondando il mercato con prodotti artificialmente economici". Questa mossa ha preoccupato l'Unione Europea, che teme un'invasione di auto elettriche cinesi nel mercato europeo. I veicoli elettrici sono solo parte del problema: Bruxelles sta conducendo diverse indagini su pratiche commerciali scorrette cinesi che potrebbero portare a nuovi dazi, inclusi dispositivi medici, macchine per controlli di sicurezza, turbine eoliche, pavimenti in legno e laminati in acciaio stagnato. Il cancelliere tedesco Olaf Scholz, durante una visita in Svezia, ha sottolineato che il 50% delle esportazioni di veicoli elettrici dalla Cina proviene da marchi occidentali con fabbriche nel Paese. Il premier svedese Ulf Kristersson ha criticato le tariffe americane definendole "stupide" e controproducenti per il commercio globale. Secondo il gruppo Transport & Environment, i veicoli elettrici di fabbricazione cinese rappresenteranno il 25% di tutte le vendite di auto a batteria nell'UE quest'anno, rispetto al 19,5% dello scorso anno. Bruxelles trova difficile reagire con la stessa intensità degli USA per due motivi: i produttori europei dipendono più dal mercato cinese rispetto a quelli statunitensi, e l'UE è meno incline a vietare gli investimenti diretti esteri cinesi, come dimostrato dalla decisione dell'Ungheria di accogliere BYD. I dazi americani non si limitano all'automotive. Biden manterrà gli aumenti tariffari su beni cinesi per un valore di oltre 300 miliardi di dollari, introdotti dal suo predecessore Trump, criticati da Biden stesso come "tasse sui consumatori americani". La Cina accusa Washington di voler impedire la competizione globale e avverte che questa decisione influenzerà negativamente la cooperazione bilaterale. Pechino ha investito per anni per diventare autosufficiente nei settori che Biden sta cercando di sviluppare negli USA. Produce un terzo dei prodotti manifatturieri mondiali, più di USA, Germania, Giappone, Sud Corea e Gran Bretagna messe insieme, come evidenziato dal New York Times. La mossa di Biden deve essere letta anche in chiave elettorale: il presidente deve contrastare Trump negli Stati della Rust Belt, dove l'industria automobilistica riceverà sussidi per facilitare la transizione all'energia pulita. Trump promette di imporre tariffe sulle auto elettriche cinesi, anche quelle provenienti da Paesi terzi come il Messico. Secondo fonti della campagna di Trump, l'ex presidente e i suoi consiglieri intendono imporre dazi maggiori sulle auto che entrano dal Messico se questo Paese non fermerà l'invio di auto elettriche cinesi. Trump ha dichiarato di voler tassare al 200% ogni auto proveniente da impianti cinesi in Messico e di aumentare del 10% i dazi su tutti i prodotti stranieri, con un aumento del 60% su quelli cinesi. Biden sostiene che l'approccio di Trump non ha funzionato e che la sua amministrazione sta cercando di aumentare la produzione americana e gli impieghi nei settori emergenti. Tuttavia, Biden continua a seguire alcune delle misure introdotte da Trump, come le restrizioni commerciali e i sussidi alle industrie americane. La differenza è che Biden punta sulla creazione di alleanze internazionali, anche con l'Europa, per contrastare la Cina, benché abbia fatto infuriare gli alleati imponendo tariffe su acciaio e alluminio provenienti dall'UE e dal Giappone.
SCOPRI DI PIU' Imballaggi Biodegradabili e Compostabili: Certificazioni Obbligatorie e Normativa per Evitare Sanzioni
Guida tecnica e legale alle certificazioni indispensabili per gli imballaggi biodegradabili e compostabili, con focus su obblighi normativi, rischi sanzionatori e corretta comunicazione ambientaledi Marco ArezioNegli ultimi anni, la transizione verso un sistema produttivo più sostenibile ha portato il settore degli imballaggi a confrontarsi con nuove sfide normative e di mercato. In questo scenario, gli imballaggi biodegradabili e compostabili si sono imposti come protagonisti di una rivoluzione verde che coinvolge imprese, consumatori e istituzioni. Tuttavia, dietro questa apparente semplicità, si cela un complesso universo di obblighi legali, certificazioni tecniche e rischi sanzionatori che ogni operatore della filiera deve conoscere per evitare errori costosi e tutelare la propria reputazione.Definizioni: Cosa significa “biodegradabile” e “compostabile” secondo la legge L’approccio giuridico alle definizioni di “biodegradabile” e “compostabile” parte dalla necessità di garantire chiarezza e tutela sia per il mercato che per l’ambiente. Non si tratta di semplici slogan pubblicitari: le definizioni sono strettamente vincolate alle norme tecniche di riferimento, che fungono da “bussola” normativa per chi produce, importa o commercializza imballaggi. Secondo la disciplina europea, il termine “biodegradabile” viene attribuito solo a quei materiali che si decompongono grazie all’azione di specifici microrganismi in condizioni determinate, fino a trasformarsi in elementi base come acqua, anidride carbonica e biomassa, in un tempo considerato tecnicamente accettabile. Diversamente, “compostabile” identifica materiali che, oltre a biodegradarsi, sono in grado di essere trasformati in compost attraverso processi industriali, senza lasciare residui nocivi o inquinanti nel prodotto finale. Tali requisiti sono regolati principalmente dalla norma UNI EN 13432:2002, che, nel panorama normativo italiano ed europeo, costituisce il fondamento giuridico per qualsiasi valutazione di conformità in materia di biodegradabilità e compostabilità degli imballaggi. Chiunque utilizzi impropriamente questi termini senza il supporto di tale norma rischia di incorrere in sanzioni amministrative e pratiche di greenwashing perseguibili dall’Autorità. Quadro normativo: le leggi applicabili Gli operatori del settore degli imballaggi, e più in generale chiunque immetta sul mercato prodotti dichiarati biodegradabili o compostabili, si muovono in un quadro normativo articolato su diversi livelli, dove la gerarchia delle fonti – dal diritto europeo a quello nazionale, fino alle norme tecniche armonizzate – impone una conoscenza puntuale delle regole vigenti. La Direttiva 94/62/CE sugli imballaggi e rifiuti da imballaggio costituisce la cornice legislativa europea, introducendo obblighi stringenti sia sulla riduzione degli impatti ambientali sia sulla promozione della riciclabilità e del recupero. Il Regolamento UE 2019/904 si inserisce in questa scia, limitando l’uso della plastica monouso e incentivando, in alcuni settori, l’adozione di materiali compostabili certificati. In Italia, queste direttive vengono recepite e rafforzate dal D.Lgs. 152/2006, noto come “Codice dell’Ambiente”, e dalla normativa più recente (come la Legge 221/2015 e il D.Lgs. 116/2020), che dettagliano requisiti, limiti e sanzioni, a seconda dei casi di utilizzo e dei materiali. È in questa stratificazione di norme che si inserisce la necessità di possedere precise certificazioni e di adottare prassi comunicative trasparenti e veritiere. Le regole non si limitano a un controllo sulla produzione, ma estendono le proprie maglie fino alla fase di commercializzazione, etichettatura e informazione al consumatore finale. Certificazioni obbligatorie: cosa serve davvero Sul piano giuridico, la commercializzazione di un imballaggio come “biodegradabile” o “compostabile” è subordinata al possesso di una certificazione tecnica rilasciata da un ente accreditato. La norma UNI EN 13432 funge da spartiacque: soltanto i materiali e i prodotti che superano i rigorosi test in essa previsti possono essere legalmente definiti tali. Questo processo di certificazione non è una mera formalità. Al contrario, implica una serie di prove scientifiche – dalla valutazione della percentuale di biodegradazione, alla disintegrazione fisica, fino all’assenza di effetti ecotossicologici e di sostanze pericolose – che devono essere condotte secondo protocolli condivisi e documentati. In Italia, i marchi rilasciati dal Consorzio Italiano Compostatori (CIC), da TÜV Austria o da DIN CERTCO sono riconosciuti come garanzia di conformità agli standard europei. L’assenza di tale certificazione non solo impedisce di utilizzare i claim di biodegradabilità o compostabilità, ma comporta anche il rischio concreto di sanzioni amministrative, ritiro dal mercato e azioni di responsabilità, tanto da parte delle autorità di controllo quanto da parte dei concorrenti o dei consumatori. Etichettatura e comunicazione ambientale: cosa si può scrivere (e cosa no) In un’epoca in cui la trasparenza è al centro del rapporto tra imprese e consumatori, l’etichettatura ambientale degli imballaggi assume un ruolo giuridicamente delicato e strategico. Non è più sufficiente apporre simboli generici o utilizzare diciture che richiamano vagamente l’ecosostenibilità; la legge impone una comunicazione puntuale, verificabile e coerente con le certificazioni ottenute. Dal 2023, il legislatore italiano ha introdotto l’obbligo generalizzato di etichettatura ambientale, imponendo la presenza di indicazioni precise sulla natura del materiale, le modalità di smaltimento e la destinazione finale (ad esempio “raccolta organico/umido” solo se effettivamente certificato compostabile). Il rispetto di queste prescrizioni non è soltanto una questione formale, ma un presidio contro pratiche ingannevoli e greenwashing. Chi viola le regole rischia sanzioni amministrative, multe da parte dell’Autorità Garante della Concorrenza e del Mercato (AGCM), oltre alla possibile esclusione dai circuiti di raccolta differenziata. Le imprese hanno quindi il dovere di evitare claim ambientali generici o suggestivi (“eco-friendly”, “100% biodegradabile”, “amico dell’ambiente”) se non supportati dalla certificazione EN 13432 e devono sempre esibire il marchio dell’ente certificatore insieme alle istruzioni di conferimento. In caso di controllo, la mancanza di documentazione probante espone l’operatore a sanzioni anche molto rilevanti. Obblighi e responsabilità lungo la filiera Nel diritto degli imballaggi sostenibili, la catena delle responsabilità è ampia e coinvolge tutti i soggetti che partecipano, a qualsiasi titolo, alla produzione, distribuzione e vendita del prodotto. La conformità normativa, dunque, non si esaurisce in capo al produttore, ma investe anche importatori, distributori, commercianti e persino gli utilizzatori professionali. Chi introduce sul mercato imballaggi dichiarati biodegradabili o compostabili deve essere in grado di dimostrare, in ogni momento, la corrispondenza del prodotto agli standard legali e tecnici. Analogamente, i distributori sono chiamati a una verifica attiva della documentazione, pena la responsabilità solidale in caso di violazioni. La trasparenza e la diligenza nella comunicazione, nella conservazione dei certificati e nella gestione delle informazioni ambientali rappresentano, quindi, non solo un obbligo etico, ma anche un requisito di compliance giuridica indispensabile per ridurre il rischio di contenziosi, sequestri o azioni risarcitorie, sia in ambito amministrativo che civile. Sanzioni per irregolarità: rischi concreti Il mancato rispetto delle prescrizioni in materia di imballaggi biodegradabili e compostabili può comportare conseguenze economiche e reputazionali di grande rilievo. Dal punto di vista sanzionatorio, il Codice dell’Ambiente e il Codice del Consumo prevedono una pluralità di strumenti repressivi, che spaziano dalle sanzioni amministrative pecuniarie – anche di importo rilevante, fino a 25.000 euro e oltre – al ritiro e sequestro dei prodotti non conformi, fino all’ordine di rettifica delle informazioni commerciali ingannevoli da parte dell’AGCM. Il rischio di incorrere in pratiche scorrette di greenwashing è particolarmente sentito, vista la sensibilità crescente del mercato e delle istituzioni sui temi della sostenibilità. Le azioni delle autorità di controllo sono spesso accompagnate da procedimenti civili o da cause intentate da concorrenti e associazioni di consumatori, che possono tradursi in richieste di risarcimento danni e in danni reputazionali difficilmente quantificabili. Aggiornamenti e prospettive future Il settore degli imballaggi biodegradabili e compostabili si trova oggi in una fase di rapida evoluzione normativa, guidata sia dalla crescente attenzione dell’Unione Europea sia dalla pressione degli stakeholder nazionali. L’iter di approvazione del nuovo Regolamento Imballaggi UE (PPWR) lascia presagire una futura ulteriore stretta sulle condizioni di utilizzo, certificazione e etichettatura di questi materiali, con requisiti ancora più rigorosi in termini di trasparenza e verificabilità. È probabile che, nei prossimi anni, assisteremo a un rafforzamento dei controlli e a un allineamento sempre più marcato agli standard internazionali (come l’ISO 17088), favorendo la creazione di un mercato comune dove le pratiche di green marketing dovranno necessariamente poggiare su dati oggettivi, test verificati e certificazioni tracciabili lungo tutta la filiera. Consigli pratici per le imprese Alla luce di questo quadro complesso, le imprese che operano nel settore degli imballaggi sostenibili devono dotarsi di una strategia di conformità che tenga conto sia degli aspetti tecnici sia di quelli legali. Richiedere e mantenere aggiornata la certificazione EN 13432 presso enti accreditati è il primo, imprescindibile passo per accedere al mercato e tutelarsi dal rischio sanzionatorio. A ciò si aggiunge la necessità di applicare con precisione le etichette ambientali previste dalla normativa, evitando qualsiasi claim non giustificato da prove documentali e mantenendo una tracciabilità puntuale dei materiali utilizzati. Non meno importante è la formazione costante del personale, soprattutto nei reparti marketing e commerciale, affinché ogni comunicazione sia conforme alle disposizioni di legge. Infine, l’aggiornamento continuo sulle novità normative – sia italiane che europee – rappresenta una risorsa strategica per anticipare i cambiamenti e consolidare la propria posizione nel mercato della sostenibilità. Conclusione L’adozione di imballaggi biodegradabili e compostabili non rappresenta soltanto una scelta etica o un’opportunità commerciale, ma impone il rispetto di un corpus normativo articolato e in continua evoluzione. La certificazione, la trasparenza e la conformità legale sono gli strumenti con cui le imprese possono affrontare la transizione ecologica in modo credibile e sicuro, evitando rischi sanzionatori e salvaguardando la propria reputazione. In questo scenario, la conoscenza approfondita degli obblighi e la capacità di aggiornarsi restano le chiavi per un futuro sostenibile e competitivo.© Riproduzione Vietata
SCOPRI DI PIU' La Conoscenza della Chimica di Base Può Influenzare le Vendite nel Settore della Plastica
Nonostante si pensi che i polimeri siano una commodity, conoscere un po' di chimica aiuterebbe il tuo lavorodi Marco ArezioIl settore della plastica è composto da molte ramificazioni, dalle macchine ai polimeri, dai prodotti finiti alla ricerca e sviluppo, dagli additivi alla tecnologia di controllo dei processi, solo per citarne alcune.Servizi, prodotti e macchine sono indirizzati tutti all’uso della plastica riciclata o vergine, per realizzare, nel modo migliore, al prezzo più basso e nel minor tempo, un mercato che possa sostenere l’azienda. Le attività di vendita sono solo la parte finale di un processo svolto dall’azienda per portare sul mercato una serie di prodotti, creando profitto e permettendo la continuità produttiva o distributiva. Ma se è vero che le risorse umane destinate a realizzare un prodotto in plastica devono avere competenze anche tecniche, in merito ai processi e ai materiali impiegati, si tende a non considerare la qualità delle conoscenze tecniche di chi è addetto al settore commerciale. Le competenze per la vendita di un prodotto o di un servizio sono spesso associate, ancora, alla qualità caratteriale dei venditori, alla loro intraprendenza, alle loro doti di convincimento, alla loro empatia, cortesia, simpatia e al carisma che il carattere di ognuno riesce a produrre sul cliente finale. In realtà, molto di quanto sopra descritto è vero ed aiuta sicuramente nel proprio lavoro, ma il mondo dei prodotti che ruotano intorno alle materie plastiche, ha l’esigenza di essere gestito da personale che possa avere una conoscenza della chimica di base e della meccanica di produzione. E se, per quanto riguarda la parte di approfondimento sui sistemi di produzione della propria azienda possono, attraverso un’infarinatura, migliorare la professionalità del venditore o dell’addetto post vendita, la conoscenza della chimica di base può rendere più efficace l’azione di vendita e permette di gestire in modo più competente l’insorgere di eventuali problemi. Tuttavia, la conoscenza della chimica di base non è utile solo per le materie prime plastiche, ma anche per migliorare la conoscenza delle reazioni termiche, oleodinamiche ed elettriche degli impianti che l’azienda usa. L’intento non è quello di spiegare, qui, i concetti della chimica di base, ma dare degli spunti di approfondimento su argomenti che potrebbero essere utili per la propria professione nelle vendite o nel post vendita. Parlando di chimica di base possiamo accennare all’importanza degli atomi e delle molecole, infatti un atomo non è che la parte più piccola di una sostanza, che può essere solida, alla temperatura della superficie terrestre, liquida o gassosa. Gli elementi possono avere differenti quantità di particelle e hanno posizioni fisiche differenti, infatti, i protoni e i neutroni sono nel nucleo dell'atomo, mentre gli elettroni girano intorno al nucleo respingendosi a vicenda. Le molecole sono le combinazioni di elementi semplici che troviamo in natura o che possiamo sintetizzare. Possono essere diversi elementi come acqua o anidride carbonica ed, alcuni, non sono così semplici. Inoltre, l'ossigeno e gli altri gas reattivi girano in coppia finché non trovano qualcosa con cui reagire: l'ossigeno nell'aria che respiriamo, ad esempio, reagisce con i nutrienti che mangiamo e digeriamo. Questa introduzione sugli atomi e i loro composti, porta a comprendere come nasce l’elettricità che è costituita dal movimento di elettroni in eccesso su una superficie, infatti, l’energia elettrica si basa sul movimento degli elettroni attraverso i conduttori (solitamente metalli) e richiede energia per spingere quegli elettroni attraverso la resistenza del conduttore. Nel lavoro utilizziamo frequentamene l’acqua che, nello specifico non è un elemento ma un composto, la combinazione magistrale tra due idrogeni e un ossigeno, così come può essere interessante approfondire la conoscenza dei metalli che si usano nelle lavorazioni delle materie plastiche. Infatti, molti metalli sono elementi, come il ferro, il rame, l’oro, il piombo e alluminio, ma alcuni sono leghe (zinco + rame = ottone, stagno + rame = bronzo) e alcuni sono un elemento che è stato lavorato, in particolare il ferro con l'acciaio. Alcuni si trovano in natura come elementi, ma la maggior parte si trova come composti (minerali) e alcuni, come il sodio e il calcio, sono così reattivi che non si trovano mai non combinati, come, per esempio, il cloruro di sodio o sale comune. Gli elementi come il carbonio e il silicio sono estremamente abbondanti, solitamente legati con altri elementi. Le combinazioni di carbonio sono la base della chimica organica e formano le molecole degli esseri viventi così come la maggior parte delle materie plastiche. Per arrivare fino alla fine di questa carrellata, capire come questi elementi di chimica di base, da approfondire a vostro piacimento, possano avere un nesso con le materie plastiche, dobbiamo parlare dell’ultima voce importante che è l’aria, che non è un elemento, ma una miscela di 78% di azoto, 21% di ossigeno, 1% di argon (inerte), e un po' di anidride carbonica e acqua (non inerte e molto importante nonostante le loro basse percentuali). Tornando al mondo delle materie plastiche possiamo dire che i polimeri sono formati da molecole differenti, i cui legami e le cui ramificazioni possono far mutare il polimero stesso sotto diversi punti di vista. Per esempio, le molecole di etilene e cloruro di vinile (PVC), la parti costituenti di due famiglie di plastiche molto comuni, possono avere un doppio legame, possibile perché un atomo di carbonio ha quattro braccia e può trattenere un altro carbonio con due di essi, lasciando che gli altri due contengano idrogeni, ossigeni, cloro o altro. Questi doppi legami sono reattivi, quindi uno può rompersi mentre l'altro rimane stabile, in questo modo, è possibile creare lunghe catene se l'etilene (o il cloruro di vinile) viene mantenuto alla giusta temperatura e pressione per un tempo sufficiente. Le molecole possono diventare molto più complicate, con ramificazioni e/o più di un monomero, e alcune plastiche estrudibili, come PET, PC e nylon, sono diverse, ma seguono comunque la stessa idea. Piccole molecole si uniscono per formarne di grandi e lunghe. L’approfondimento degli spunti sulla chimica di base, qui citati, può essere accoppiato ad una conoscenza dei flussi dinamici nelle macchine per la plastica e al comportamento del fuso plastico nei diversi mezzi di conformazioni negli stampi. Inoltre, un approfondimento a parte riguarda la tecnologia delle materie plastiche riciclate, che vede la necessità di una conoscenza importante inerente ai sistemi di separazione degli scarti, la macinazione, il lavaggio, la densificazione, l’essicazione, la granulazione, l’insaccamento e l’utilizzo della nuova materia prima nelle fasi di stampaggio o estrusione o soffiaggio o termoformatura.
SCOPRI DI PIU' India: Opportunità di Mercato per le Imprese Italiane - Crescita Economica e Settori Chiave
Scopri perché l’India rappresenta la prossima frontiera economica per le aziende italiane: crescita del PIL, settori strategici e opportunità di investimento in un mercato giovane e dinamicodi Marco ArezioNel panorama globale sempre più dinamico e competitivo, gli imprenditori italiani non possono ignorare il ruolo centrale che l’India sta assumendo. Con oltre un miliardo e quattrocento milioni di abitanti, una popolazione giovane in costante crescita e proiezioni economiche che sfidano apertamente colossi come Stati Uniti e Cina, l'India rappresenta una delle economie più promettenti per chi intende espandere il proprio business. Secondo le previsioni più accreditate, entro il 2025 l’India diventerà la quarta economia mondiale, superando Giappone e Germania, e potrebbe attestarsi al terzo posto già entro il 2027, dietro solo a Stati Uniti e Cina. Questa crescita non è solo un dato numerico, ma un segnale chiaro del cambiamento strutturale e dell’apertura dell’economia indiana. Il Paese affronta ancora sfide significative, come la povertà, infrastrutture inadeguate e problemi ambientali, ma il potenziale di crescita supera ampiamente questi ostacoli. Un Mercato Giovane e Dinamico Uno dei principali punti di forza dell’India è la sua demografia. Contrariamente alla Cina, che sta affrontando un calo demografico dovuto alle passate politiche del figlio unico, l’India può contare su una popolazione giovane, con un’età media di circa 29 anni. Questo elemento rappresenta un vantaggio competitivo enorme: una forza lavoro ampia, dinamica e sempre più qualificata. L'espansione del sistema educativo e la diffusione delle competenze tecnologiche stanno consolidando l'India come uno dei principali hub globali per l’innovazione e i servizi digitali. Per le imprese italiane, ciò si traduce nell’accesso a un mercato in costante espansione, con consumatori dalle esigenze diversificate che vanno dai prodotti di largo consumo ai beni di lusso, settore in cui il Made in Italy gode di un apprezzamento consolidato. L’ampliamento delle infrastrutture e il miglioramento delle condizioni economiche nelle aree rurali stanno inoltre aprendo nuove opportunità al di fuori delle grandi metropoli come Mumbai, Delhi e Bangalore. Il Triangolo Geopolitico e il Nuovo Equilibrio Globale Il cosiddetto "triangolo dinamico" tra Pechino, Washington e Delhi sta ridefinendo gli equilibri geopolitici globali, influenzando decisioni economiche e strategiche su scala internazionale. La competizione con la Cina ha spinto molti Paesi occidentali a diversificare le loro catene di approvvigionamento, favorendo l’India come alternativa più stabile e aperta. Consapevole di questo contesto, l’India sta adottando politiche economiche mirate a favorire la partecipazione straniera. Il governo del Primo Ministro Narendra Modi ha introdotto riforme che migliorano il clima imprenditoriale, abbassano le barriere burocratiche e facilitano l’attrazione di capitali esteri, soprattutto nei settori chiave come energia e infrastrutture. Settori Chiave per le Aziende Italiane Per le imprese italiane, alcuni comparti emergono come particolarmente strategici, grazie alla loro rilevanza nell’economia indiana e alla compatibilità con il know-how italiano: Industria manifatturiera e macchinari – L’India sta attraversando una fase di industrializzazione accelerata, con una crescente domanda di tecnologie avanzate per migliorare la produttività. L’esperienza delle aziende italiane in questo ambito trova terreno fertile. Moda e beni di lusso – La classe media indiana, in forte espansione, mostra un interesse crescente per prodotti di alta qualità. Il Made in Italy, simbolo di eccellenza e tradizione, è particolarmente apprezzato nei settori della moda, del design e dell’arredamento. Agroalimentare – L’India rappresenta un mercato enorme sia per l’importazione di prodotti italiani di alta qualità sia per il trasferimento di know-how nel campo delle tecnologie agricole. Energia sostenibile – Con un'enorme necessità di energia e un focus crescente sulla sostenibilità, l’India offre opportunità significative alle aziende operanti nelle rinnovabili e nell’efficienza energetica. Tecnologia e servizi digitali – L’India è già un hub globale per l’IT e i servizi tecnologici. Collaborazioni e investimenti in questo settore possono aprire nuove prospettive alle aziende italiane. Le Sfide da Superare Nonostante le opportunità, investire in India presenta ancora alcune sfide significative. La burocrazia, pur in via di miglioramento, resta un ostacolo in alcune aree, così come la complessità del sistema fiscale. Inoltre, il mercato indiano è estremamente competitivo e richiede una profonda conoscenza delle dinamiche locali. Per affrontare queste sfide, è essenziale stabilire partnership con attori locali e garantire una presenza stabile sul territorio. L’instabilità politica e le tensioni sociali in alcune regioni rappresentano ulteriori fonti di incertezza. Tuttavia, la direzione complessiva del Paese è chiara: l’India punta a un ruolo da protagonista nell’economia mondiale. Conclusione: Un Mercato da Presidiare Guardare all'India non significa solo sfruttare un mercato in crescita, ma anche contribuire alla costruzione di una delle economie più dinamiche e promettenti del XXI secolo. La sua crescita economica, il dinamismo della popolazione e le politiche favorevoli agli investimenti stranieri creano un contesto ideale per le imprese italiane che possiedono visione e coraggio. Gli imprenditori italiani, con la loro capacità di innovare e produrre eccellenza, possono trovare nell’India non solo un mercato, ma un partner strategico per affrontare le sfide del futuro e consolidare la propria presenza globale.© Riproduzione Vietata
SCOPRI DI PIU'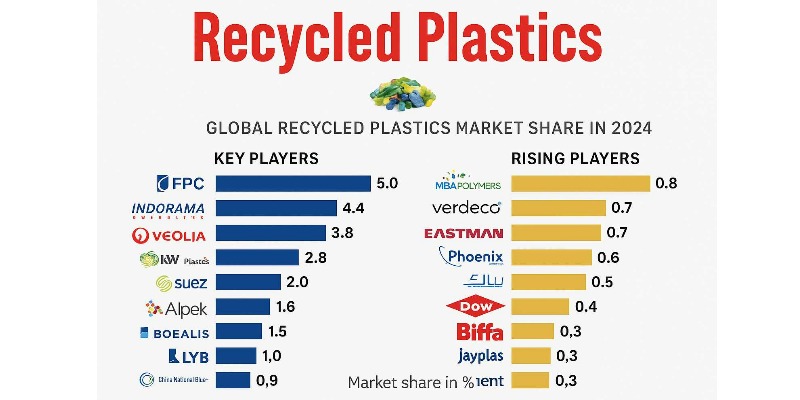 Plastica Riciclata: la nuova mappa mondiale del riciclo al 2030
I protagonisti globali del 2024 e la corsa verso una chimica più sostenibile di Marco ArezioNel 2024 il mercato mondiale delle plastiche riciclate ha raggiunto un punto di svolta storico. Non è più un settore di nicchia, ma un pilastro strategico dell’industria globale dei materiali. Il grafico elaborato fotografa una realtà in pieno movimento, in cui i colossi della chimica tradizionale convivono con startup innovative e nuovi protagonisti della transizione verde. Le percentuali di mercato non raccontano solo quote di fatturato: disegnano una geografia industriale che sta cambiando, spostando investimenti, tecnologie e responsabilità ambientali da un continente all’altro. La leadership asiatica: Far Eastern e Indorama, due volti di un impero Il primo nome della lista è Far Eastern New Century, con una quota del 5%. È la punta di diamante dell’Asia nel riciclo del PET, un gigante taiwanese che negli ultimi dieci anni ha integrato la raccolta, la depolimerizzazione e la produzione di fibre riciclate per il tessile e l’imballaggio. La sua forza non risiede solo nella capacità produttiva, ma nella visione industriale: convertire miliardi di bottiglie in risorse, mantenendo un bilancio ambientale trasparente. Subito dietro, con il 4,4%, c’è Indorama Ventures, colosso thailandese presente in più di trenta paesi. L’azienda ha saputo trasformare il concetto stesso di riciclo del PET: non più un’attività marginale, ma parte integrante di una catena del valore globale. Le sue fabbriche in Europa e Nord America testimoniano come la plastica post-consumo possa diventare materia prima per nuovi cicli industriali certificati. Il successo di queste due realtà asiatiche mostra come l’innovazione non nasca soltanto nei laboratori occidentali. L’Asia, oggi, è il vero motore del riciclo industriale, con impianti automatizzati, tracciabilità digitale dei rifiuti e processi di selezione ottica capaci di separare materiali con una precisione superiore al 99%. L’Europa dell’ambiente: Veolia e SUEZ, l’infrastruttura della circolarità Con il 3,8%, Veolia Environnement rimane il simbolo dell’Europa che unisce industria e politica ambientale. Le sue piattaforme di selezione e rigenerazione delle plastiche rappresentano un modello di cooperazione tra pubblico e privato, capace di alimentare la domanda di materiali riciclati nel packaging, nell’edilizia e nell’automotive. Dietro Veolia, SUEZ (2%) mantiene un ruolo cruciale come fornitore di servizi ambientali integrati. La sua forza non sta nella quantità di materiale trattato, ma nella qualità della gestione e nel monitoraggio costante delle filiere. Insieme, Veolia e SUEZ incarnano la filosofia europea della circular economy: ogni rifiuto deve trovare una nuova funzione, e ogni impianto deve essere parte di un sistema chiuso. Le eccellenze americane: KW Plastics e PolyQuest Dall’altra parte dell’Atlantico, KW Plastics (2,4%) e PolyQuest (1,5%) rappresentano il pragmatismo americano applicato al riciclo. KW Plastics, con sede in Alabama, è la più grande ricicleria di HDPE e PP degli Stati Uniti, specializzata nel recupero dei contenitori industriali e dei flaconi domestici. È un’azienda che cresce nel silenzio, ma che fornisce materia prima a marchi globali dell’imballaggio sostenibile. PolyQuest, invece, lavora sulla valorizzazione del PET, con un approccio ingegneristico orientato alla costanza delle prestazioni. Non a caso, il suo slogan interno è “same performance, less impact”: stessa qualità, minore impatto. In questo segmento del mercato, la sfida principale resta quella della standardizzazione: garantire che i materiali riciclati abbiano proprietà tecniche affidabili e possano essere impiegati in produzioni industriali su larga scala senza compromessi di qualità. I nuovi attori: tra chimica e visione Accanto ai grandi nomi, il grafico evidenzia una generazione emergente di imprese: MBA Polymers (0,8%), Verdeco (0,7%), Eastman (0,7%), Phoenix Technologies (0,6%), SABIC, Dow, Biffa, Covestro, Jayplas e Altium. Sono realtà diverse per origine e dimensione, ma accomunate da un obiettivo: trasformare il rifiuto in materia di valore, non per obbligo, ma per visione industriale. MBA Polymers è un esempio emblematico. Nata con la missione di recuperare le plastiche dai rifiuti elettronici e automobilistici, ha sviluppato tecniche di separazione e purificazione capaci di ottenere materiali rigenerati dalle prestazioni elevatissime. Verdeco, con impianti in Italia e negli Stati Uniti, si distingue invece per la produzione di PET riciclato per il settore alimentare, frutto di un’evoluzione continua verso la purezza molecolare. Eastman, nome storico della chimica americana, ha scelto la via del riciclo molecolare: un processo che scinde le catene polimeriche per ottenere nuovi monomeri indistinguibili da quelli di origine fossile. È la frontiera del riciclo chimico, dove la plastica viene letteralmente ricreata. La chimica del futuro: oltre il riciclo meccanico Oggi, parlare di plastica riciclata non significa più descrivere un processo di macinazione e fusione. La nuova frontiera è la chimica del recupero molecolare, in cui la plastica viene decomposta fino ai suoi costituenti elementari per essere rigenerata senza perdita di qualità. Questo approccio, che unisce scienza dei materiali e ingegneria di processo, è già una realtà industriale. Aziende come Eastman, Borealis e LyondellBasell stanno investendo miliardi di dollari in impianti dedicati alla depolimerizzazione e alla pirolisi controllata, puntando a ridurre del 60% l’impronta di carbonio rispetto alla produzione convenzionale. La differenza rispetto al passato è la scala industriale: ciò che prima era sperimentale è ora economicamente sostenibile grazie a incentivi normativi, politiche di responsabilità estesa del produttore e domanda crescente da parte dei marchi del largo consumo. Norme, incentivi e geopolitica del riciclo L’Europa guida la transizione normativa, imponendo soglie minime di materiale riciclato negli imballaggi e nella produzione di bottiglie. Le nuove direttive europee (come il PPWR, Packaging and Packaging Waste Regulation) prevedono che entro il 2030 ogni confezione dovrà contenere almeno il 30% di plastica rigenerata certificata. L’Asia, invece, risponde con investimenti infrastrutturali: la Cina, pur avendo ridotto le importazioni di rifiuti, sta costruendo un sistema interno di raccolta e riciclo sempre più efficiente; l’India e la Tailandia emergono come poli manifatturieri per la rigenerazione delle resine termoplastiche. Negli Stati Uniti, la spinta proviene dal mercato stesso: grandi aziende del beverage, dell’automotive e della cosmetica hanno introdotto obiettivi volontari di sostenibilità, trasformando il riciclo in una leva reputazionale oltre che economica. Investimenti ESG e il linguaggio della finanza verde Il 2024 è stato anche l’anno in cui la finanza ha riconosciuto il valore del riciclo. I fondi ESG considerano oggi il settore delle plastiche rigenerate come una frontiera di crescita pulita e misurabile. Le grandi società chimiche, che fino a pochi anni fa producevano esclusivamente resine vergini, stanno riconvertendo i propri impianti in bio-raffinerie urbane, capaci di trattare rifiuti e produrre materia prima seconda. Questo fenomeno non è più marginale: sta riscrivendo il linguaggio industriale stesso. La sostenibilità non è più un’etichetta di marketing, ma una voce di bilancio. Verso il 2030: la sfida della qualità e dell’equilibrio globale Le proiezioni indicano una crescita annua del 7–8% per il mercato delle plastiche riciclate fino al 2030. Tuttavia, la vera sfida sarà qualitativa: produrre materiali riciclati che possano sostituire del tutto quelli vergini senza limiti applicativi. A ciò si aggiunge un problema geopolitico non trascurabile: la concentrazione delle infrastrutture di riciclo in poche aree del mondo, con grandi squilibri di capacità tra Europa, Asia e Africa. Perché l’economia circolare diventi davvero globale, serviranno accordi internazionali che armonizzino regole, certificazioni e sistemi di tracciamento. Conclusione: dal rifiuto alla risorsa, un cambio di paradigma Il quadro del 2024 mostra un mondo industriale che, pur con differenze di velocità, ha imboccato la via della rigenerazione. Le plastiche non sono più il simbolo dell’inquinamento, ma un banco di prova della responsabilità collettiva: trasformare ciò che era scarto in un bene durevole, con valore economico e ambientale. Dietro ogni percentuale del grafico c’è una visione: quella di un futuro in cui la materia non finisce, ma ricomincia.© Riproduzione VietataGrafico elaborato da Pristine Market Insights
SCOPRI DI PIU' Misantropia da Smart Working: Come Coinvolgere i Collaboratori?
Lo smart working ha alimentato una socialità lavorativa immateriale come un grande social networkdi Marco ArezioIl periodo del Covid ha profondamente rivoluzionato il mondo del lavoro, non solo fisicamente, con l’adozione dello smart working in modo massiccio, ma anche mentalmente, con i lavoratori che hanno continuato a svolgere le loro mansioni da casa, in una sorta di azienda distribuita sul territorio. Le tecnologie che hanno permesso tutto ciò erano in nostro possesso da molto tempo, ma ben pochi le utilizzavano, come poi è avvenuto durante la pandemia, con gli uffici generalmente chiusi o bassamente presidiati, e il lavoro che continuava dalle singole abitazioni. La rivoluzione tecnologica del lavoro a distanza non sarebbe partita così velocemente e massicciamente se non avessimo dovuto farlo per forza, complice una serie di abitudini consolidate che hanno sempre visto, come essenziale, la socialità aziendale per produrre e controllare le attività da parte della catena aziendale. L’impostazione del lavoro pre-covid era, generalmente, differente in base alla dimensione aziendale, maggiore era la sua grandezza e la sua internazionalizzazione e più facilmente si impiegava lo smart working, viceversa, più piccola e più localizzata era l’attività e minore attitudine vi era al lavoro da remoto. Con l’effetto pandemia c’è stato un rimescolamento delle abitudini aziendali, con l’utilizzo in modo trasversale di un modello di lavoro non concentrato in azienda ma prevalentemente da casa. Le aziende si sono accorte che, salvo casi particolari, le attività potevano continuare a essere svolte senza grossi problemi, che il modello della delocalizzazione del lavoro poteva avere un effetto positivo sui costi di gestione degli immobili e che il volume di ore lavorate non calava, anche senza il controllo fisico del lavoratore, ma, in molti casi, aumentava. I collaboratori aziendali, dopo un primo periodo di assestamento, hanno trovato un equilibrio tra le attività da svolgere e l’ambiente domestico, trovando a loro volta dei vantaggi, anche economici in questo processo, che riguardavano il risparmio economico sui viaggi casa-lavoro, sull’abbigliamento e tal volta sui costi dei pranzi di lavoro. Con il passare dei mesi si è venuto a creare un modello di lavoro dove la socialità era stata messa da parte, abituandosi a considerare le ore lavorate solo come una prestazione oraria in un’azienda che era diventata immateriale. Alla fine della pandemia, molte aziende hanno mantenuto il modello del lavoro a distanza, mentre altre hanno fatto rientrare i lavoratori negli uffici per riprendere le attività in presenza. Il rientro in ufficio non è stato per tutti una cosa semplice, in quanto psicologicamente era come iniziare un lavoro in una nuova azienda, riallacciare rapporti tra i colleghi, conoscerne di altri e misurarsi con i cambiamenti caratteriali e psicologici che il lungo lavoro da casa portava con sé. La socialità dei componenti degli uffici non è più tornata quella di prima, quei meccanismi che esistevano per un certo tempo non torneranno velocemente, complici fattori di sicurezza che tendono ad isolare i lavoratori anche all’interno degli uffici. Mascherine, divisori tra le postazioni e le scrivanie, rotazione di orari, riduzione delle attività delle mense o degli incontri nella pausa pranzo, trasporti da e per il luogo di lavoro regolamentato, sono le nuove barriere. Si è, a volte, sviluppata una certa misantropia professionale attraverso la riduzione dei contatti umani in ufficio, la minimalizzazione delle visite ai clienti o fornitori, preferendo le videoconferenze e una certa diffidenza di fondo verso attività che comportino la presenza di altre persone nella tua area di sicurezza. Questo mix composto da misure di sicurezza fisiche e psicologiche avranno bisogno di un tempo medio lungo per essere risolte, perché i collaboratori che soffrono di forme di misantropia lavorativa, vivono uno stress nel sopportare la vicinanza di altre persone e l’idea di riprendere attività lavorative che comportino assembramenti o viaggi di lavoro, salendo si aerei, treni, andare in alberghi e ristoranti. E’ importante capire chi soffre di queste problematiche per cercare di risolvere gli inutili contatti lavorativi diretti, che si usavano nel passato, attraverso l’uso di nuove tecnologie comunicative. Ma è anche importante ricreare una socialità lavorativa, quando necessaria, aiutando anche psicologicamente chi fa più fatica ad accettare luoghi e momenti comuni di lavoro. Foto:Il MisantropoDipinto di Pietrel Bruegel il vecchioTempera su Tela cm. 86x85Museo di Capodimonte Napoli
SCOPRI DI PIU' Puntualità nei pagamenti tra le imprese: la mappa globale dei Paesi più affidabili e quelli più rischiosi
Dove le aziende rispettano davvero le scadenze? Analisi delle percentuali di puntualità nei principali mercati mondiali e rischi per gli imprenditori internazionalidi Marco ArezioNel mondo globale dell’impresa, la puntualità nei pagamenti è molto più di una semplice questione di buona educazione commerciale: è un indice fondamentale di affidabilità, salute finanziaria, stabilità normativa e rispetto dei contratti. L’abitudine di pagare fornitori e partner entro i termini concordati, oppure di accumulare ritardi cronici, definisce il clima economico di un Paese e può influenzare in modo decisivo le scelte di chi desidera investire, esportare o semplicemente stringere nuovi rapporti commerciali. Negli ultimi anni, il tema della puntualità nei pagamenti è tornato centrale, complice la crescita delle filiere globali e le crisi che hanno reso la liquidità più preziosa che mai. Ma dove si pagano le fatture in tempo, e dove invece il ritardo è la norma? Quali sono le percentuali reali di puntualità nei principali mercati mondiali, e quali rischi corre chi si affaccia a nuovi Paesi? Europa: eccellenze del Nord, criticità nel Sud Partiamo dal cuore dell’economia continentale. Secondo le rilevazioni più recenti di istituti di credito e società di rating come Intrum, Euler Hermes e Dun & Bradstreet, i Paesi del Nord Europa spiccano per la correttezza dei pagamenti. In Svezia, Danimarca, Paesi Bassi e Germania, la percentuale di fatture saldate entro i termini supera regolarmente il 75-80%. In Svezia, il dato ha toccato negli ultimi anni anche l’84%, mentre in Germania si attesta intorno all’81%. Si tratta di mercati dove la cultura del rispetto dei contratti è molto radicata e dove le sanzioni per i ritardi, anche solo di pochi giorni, sono realmente applicate. Il Nord Europa, in particolare, vanta anche un basso tasso di ritardi gravi: meno del 10% delle fatture supera i 30 giorni di ritardo, e le insolvenze sono tra le più basse a livello globale. Chi fa affari in questi Paesi trova dunque un terreno solido e prevedibile, con bassa necessità di rincorrere i pagamenti o di sostenere costi extra per assicurarsi contro il rischio di mancato incasso. Situazione differente nel Sud Europa, dove storicamente la puntualità è più bassa. In Italia e Spagna, la percentuale di pagamenti regolari si aggira rispettivamente intorno al 34-39% e al 43-48%. I ritardi gravi sono più diffusi: in Italia, circa il 12% delle fatture viene pagato con oltre 30 giorni di ritardo, mentre in Grecia questa percentuale sale drammaticamente, sfiorando il 20%. Il Portogallo mostra anch’esso difficoltà, sebbene in miglioramento negli ultimi anni grazie a politiche di sostegno alle PMI e all’adozione di strumenti digitali di gestione contabile. Francia e Regno Unito: la situazione intermedia La Francia, pur essendo una delle principali economie dell’Eurozona, mostra una situazione intermedia: circa il 49% delle fatture commerciali viene pagato puntualmente, mentre la restante parte subisce ritardi più o meno consistenti. È significativo che lo Stato stesso, spesso, non dia il buon esempio: la pubblica amministrazione francese è famosa per i suoi lunghi tempi di pagamento, soprattutto verso i fornitori più piccoli. Nel Regno Unito, la situazione è leggermente migliore: secondo gli ultimi report, la percentuale di pagamenti nei termini si attesta tra il 51% e il 58%, ma la Brexit ha aggiunto nuove incertezze normative e pratiche che rischiano di peggiorare la puntualità, soprattutto nei rapporti transfrontalieri. Stati Uniti e Canada: affidabilità nordamericana Negli Stati Uniti, la puntualità dei pagamenti commerciali è considerata uno standard di business imprescindibile, anche se il sistema creditizio consente margini di tolleranza superiori rispetto all’Europa del Nord. La percentuale di fatture pagate entro i termini si attesta stabilmente attorno al 70-75%, con variazioni a seconda del settore. Il comparto tecnologico e i servizi mostrano le migliori performance, mentre l’edilizia e il retail sono più soggetti a ritardi, specialmente in periodi di rallentamento economico. Il Canada si distingue per un tasso ancora più alto di puntualità, superando spesso l’80%. Qui la combinazione di regole stringenti e una cultura imprenditoriale orientata al rispetto degli impegni fa la differenza. Insolvenze e ritardi gravi sono molto rari, e il rischio di credito commerciale per le imprese che esportano verso il Canada è tra i più bassi al mondo. Asia e Oceania: luci e ombre Nei principali mercati asiatici la situazione è variegata. Il Giappone si distingue per l’estrema correttezza nei pagamenti: quasi il 90% delle aziende salda i propri debiti entro i termini previsti, e le dispute sono rare, anche grazie a una tradizione di rapporti commerciali fortemente basata sulla reputazione. La Corea del Sud segue con percentuali superiori al 75%, mentre Singapore rappresenta un altro esempio di virtuosismo con il 78% di puntualità. Situazione più complessa in Cina e India, dove i ritardi sono considerati quasi fisiologici: in Cina, la percentuale di pagamenti entro i termini scende al 42-48%, con picchi di criticità nei settori delle costruzioni e della manifattura. In India, i dati sono ancora più problematici, con una media del 36% di fatture pagate in tempo e ritardi che spesso superano i 60 giorni. Questo scenario impone a chi esporta verso questi Paesi una rigorosa gestione del rischio di credito e un’attenta selezione dei partner commerciali. In Australia e Nuova Zelanda, il livello di affidabilità è buono: circa il 69-72% delle aziende rispetta i termini, con ritardi gravi contenuti sotto il 10%. Le normative favorevoli alle imprese e la presenza di sistemi di mediazione efficaci contribuiscono a mantenere un ambiente commerciale sano e prevedibile. America Latina, Africa e Medio Oriente: attenzione massima In America Latina, pur con differenze tra Paesi, la puntualità resta una criticità diffusa. In Brasile e Messico solo il 32-38% delle fatture viene pagato entro i termini, e i ritardi possono superare anche i 90 giorni nei periodi di instabilità economica. In Argentina e Cile, le percentuali migliorano leggermente, ma i rischi legati a inflazione e cambi repentini di normativa restano elevati. In Africa e Medio Oriente la situazione è altrettanto complessa: qui i dati sono spesso frammentari, ma l’esperienza di molti imprenditori internazionali suggerisce un alto tasso di ritardi e insolvenze, con un’ampia variabilità tra aree urbane e rurali e forti differenze settoriali. Cosa deve sapere un imprenditore: rischi e strategie Per chi opera sui mercati internazionali, conoscere il “rischio pagamento” di ciascun Paese non è più un optional. Scegliere partner in mercati affidabili significa ridurre i costi finanziari, evitare immobilizzazioni di capitale e concentrarsi sulla crescita. Nei Paesi più critici, invece, è essenziale proteggersi con assicurazioni sul credito, condizioni di pagamento anticipate, o strumenti come lettere di credito e garanzie bancarie. Un ultimo aspetto: la puntualità nei pagamenti è spesso specchio della cultura d’impresa locale e della solidità delle regole. Investire tempo nella conoscenza del contesto giuridico, nella selezione dei clienti e nell’utilizzo di report creditizi aggiornati può fare la differenza tra un affare redditizio e una lunga battaglia per recuperare i propri crediti. Conclusione Il mondo dei pagamenti aziendali è una bussola che aiuta a orientarsi nella complessità dei mercati internazionali. Paesi come Svezia, Germania, Canada e Giappone rappresentano l’eccellenza nella puntualità; al contrario, chi esporta in Sud Europa, Cina, India o America Latina deve prepararsi a maggiori rischi e tempistiche meno prevedibili. Sapere dove si paga davvero in tempo è il primo passo per costruire partnership solide e investimenti di successo.© Riproduzione Vietata
SCOPRI DI PIU'