- Evoluzione del mercato globale delle plastiche riciclate nel 2024
- Far Eastern e Indorama: la leadership asiatica nel riciclo del PET
- Veolia e SUEZ: l’Europa della gestione circolare dei materiali
- Le eccellenze americane tra HDPE e PP riciclato
- Le nuove realtà del settore: chimica avanzata e startup circolari
- Dal riciclo meccanico al riciclo molecolare: la rivoluzione chimica
- Regole europee, investimenti asiatici e strategie internazionali
- Economia circolare, ESG e la sfida della qualità al 2030
I protagonisti globali del 2024 e la corsa verso una chimica più sostenibile
di Marco Arezio
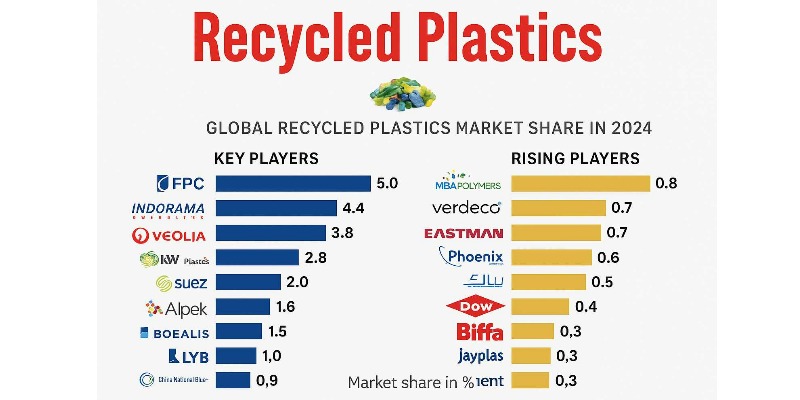
Nel 2024 il mercato mondiale delle plastiche riciclate ha raggiunto un punto di svolta storico. Non è più un settore di nicchia, ma un pilastro strategico dell’industria globale dei materiali. Il grafico elaborato fotografa una realtà in pieno movimento, in cui i colossi della chimica tradizionale convivono con startup innovative e nuovi protagonisti della transizione verde.
Le percentuali di mercato non raccontano solo quote di fatturato: disegnano una geografia industriale che sta cambiando, spostando investimenti, tecnologie e responsabilità ambientali da un continente all’altro.
La leadership asiatica: Far Eastern e Indorama, due volti di un impero
Il primo nome della lista è Far Eastern New Century, con una quota del 5%. È la punta di diamante dell’Asia nel riciclo del PET, un gigante taiwanese che negli ultimi dieci anni ha integrato la raccolta, la depolimerizzazione e la produzione di fibre riciclate per il tessile e l’imballaggio. La sua forza non risiede solo nella capacità produttiva, ma nella visione industriale: convertire miliardi di bottiglie in risorse, mantenendo un bilancio ambientale trasparente.
Subito dietro, con il 4,4%, c’è Indorama Ventures, colosso thailandese presente in più di trenta paesi. L’azienda ha saputo trasformare il concetto stesso di riciclo del PET: non più un’attività marginale, ma parte integrante di una catena del valore globale. Le sue fabbriche in Europa e Nord America testimoniano come la plastica post-consumo possa diventare materia prima per nuovi cicli industriali certificati.
Il successo di queste due realtà asiatiche mostra come l’innovazione non nasca soltanto nei laboratori occidentali. L’Asia, oggi, è il vero motore del riciclo industriale, con impianti automatizzati, tracciabilità digitale dei rifiuti e processi di selezione ottica capaci di separare materiali con una precisione superiore al 99%.
L’Europa dell’ambiente: Veolia e SUEZ, l’infrastruttura della circolarità
Con il 3,8%, Veolia Environnement rimane il simbolo dell’Europa che unisce industria e politica ambientale. Le sue piattaforme di selezione e rigenerazione delle plastiche rappresentano un modello di cooperazione tra pubblico e privato, capace di alimentare la domanda di materiali riciclati nel packaging, nell’edilizia e nell’automotive.
Dietro Veolia, SUEZ (2%) mantiene un ruolo cruciale come fornitore di servizi ambientali integrati. La sua forza non sta nella quantità di materiale trattato, ma nella qualità della gestione e nel monitoraggio costante delle filiere. Insieme, Veolia e SUEZ incarnano la filosofia europea della circular economy: ogni rifiuto deve trovare una nuova funzione, e ogni impianto deve essere parte di un sistema chiuso.

Le eccellenze americane: KW Plastics e PolyQuest
Dall’altra parte dell’Atlantico, KW Plastics (2,4%) e PolyQuest (1,5%) rappresentano il pragmatismo americano applicato al riciclo.
KW Plastics, con sede in Alabama, è la più grande ricicleria di HDPE e PP degli Stati Uniti, specializzata nel recupero dei contenitori industriali e dei flaconi domestici. È un’azienda che cresce nel silenzio, ma che fornisce materia prima a marchi globali dell’imballaggio sostenibile.
PolyQuest, invece, lavora sulla valorizzazione del PET, con un approccio ingegneristico orientato alla costanza delle prestazioni. Non a caso, il suo slogan interno è “same performance, less impact”: stessa qualità, minore impatto.
In questo segmento del mercato, la sfida principale resta quella della standardizzazione: garantire che i materiali riciclati abbiano proprietà tecniche affidabili e possano essere impiegati in produzioni industriali su larga scala senza compromessi di qualità.
I nuovi attori: tra chimica e visione
Accanto ai grandi nomi, il grafico evidenzia una generazione emergente di imprese: MBA Polymers (0,8%), Verdeco (0,7%), Eastman (0,7%), Phoenix Technologies (0,6%), SABIC, Dow, Biffa, Covestro, Jayplas e Altium.
Sono realtà diverse per origine e dimensione, ma accomunate da un obiettivo: trasformare il rifiuto in materia di valore, non per obbligo, ma per visione industriale.
MBA Polymers è un esempio emblematico. Nata con la missione di recuperare le plastiche dai rifiuti elettronici e automobilistici, ha sviluppato tecniche di separazione e purificazione capaci di ottenere materiali rigenerati dalle prestazioni elevatissime.
Verdeco, con impianti in Italia e negli Stati Uniti, si distingue invece per la produzione di PET riciclato per il settore alimentare, frutto di un’evoluzione continua verso la purezza molecolare.
Eastman, nome storico della chimica americana, ha scelto la via del riciclo molecolare: un processo che scinde le catene polimeriche per ottenere nuovi monomeri indistinguibili da quelli di origine fossile. È la frontiera del riciclo chimico, dove la plastica viene letteralmente ricreata.
La chimica del futuro: oltre il riciclo meccanico
Oggi, parlare di plastica riciclata non significa più descrivere un processo di macinazione e fusione. La nuova frontiera è la chimica del recupero molecolare, in cui la plastica viene decomposta fino ai suoi costituenti elementari per essere rigenerata senza perdita di qualità.
Questo approccio, che unisce scienza dei materiali e ingegneria di processo, è già una realtà industriale. Aziende come Eastman, Borealis e LyondellBasell stanno investendo miliardi di dollari in impianti dedicati alla depolimerizzazione e alla pirolisi controllata, puntando a ridurre del 60% l’impronta di carbonio rispetto alla produzione convenzionale.
La differenza rispetto al passato è la scala industriale: ciò che prima era sperimentale è ora economicamente sostenibile grazie a incentivi normativi, politiche di responsabilità estesa del produttore e domanda crescente da parte dei marchi del largo consumo.
Norme, incentivi e geopolitica del riciclo
L’Europa guida la transizione normativa, imponendo soglie minime di materiale riciclato negli imballaggi e nella produzione di bottiglie. Le nuove direttive europee (come il PPWR, Packaging and Packaging Waste Regulation) prevedono che entro il 2030 ogni confezione dovrà contenere almeno il 30% di plastica rigenerata certificata.
L’Asia, invece, risponde con investimenti infrastrutturali: la Cina, pur avendo ridotto le importazioni di rifiuti, sta costruendo un sistema interno di raccolta e riciclo sempre più efficiente; l’India e la Tailandia emergono come poli manifatturieri per la rigenerazione delle resine termoplastiche.
Negli Stati Uniti, la spinta proviene dal mercato stesso: grandi aziende del beverage, dell’automotive e della cosmetica hanno introdotto obiettivi volontari di sostenibilità, trasformando il riciclo in una leva reputazionale oltre che economica.
Investimenti ESG e il linguaggio della finanza verde
Il 2024 è stato anche l’anno in cui la finanza ha riconosciuto il valore del riciclo. I fondi ESG considerano oggi il settore delle plastiche rigenerate come una frontiera di crescita pulita e misurabile.
Le grandi società chimiche, che fino a pochi anni fa producevano esclusivamente resine vergini, stanno riconvertendo i propri impianti in bio-raffinerie urbane, capaci di trattare rifiuti e produrre materia prima seconda.
Questo fenomeno non è più marginale: sta riscrivendo il linguaggio industriale stesso. La sostenibilità non è più un’etichetta di marketing, ma una voce di bilancio.
Verso il 2030: la sfida della qualità e dell’equilibrio globale
Le proiezioni indicano una crescita annua del 7–8% per il mercato delle plastiche riciclate fino al 2030. Tuttavia, la vera sfida sarà qualitativa: produrre materiali riciclati che possano sostituire del tutto quelli vergini senza limiti applicativi.
A ciò si aggiunge un problema geopolitico non trascurabile: la concentrazione delle infrastrutture di riciclo in poche aree del mondo, con grandi squilibri di capacità tra Europa, Asia e Africa.
Perché l’economia circolare diventi davvero globale, serviranno accordi internazionali che armonizzino regole, certificazioni e sistemi di tracciamento.
Conclusione: dal rifiuto alla risorsa, un cambio di paradigma
Il quadro del 2024 mostra un mondo industriale che, pur con differenze di velocità, ha imboccato la via della rigenerazione.
Le plastiche non sono più il simbolo dell’inquinamento, ma un banco di prova della responsabilità collettiva: trasformare ciò che era scarto in un bene durevole, con valore economico e ambientale.
Dietro ogni percentuale del grafico c’è una visione: quella di un futuro in cui la materia non finisce, ma ricomincia.
© Riproduzione Vietata
Grafico elaborato da Pristine Market Insights